AI 투자 광풍: 혁신인가 거품인가?
텍사스에 건설 중인 초대형 AI 데이터센터의 전경. AI 열풍으로 이처럼 방대한 인프라 투자가 이뤄지고 있다.
[ 필수 고지 사항 및 면책 조항 ]
본 자료는 GPT 5.1 Pro - 심층 리서치 기능을 활용하여 작성되었습니다.
정보의 한계 및 오류 가능성: 제공된 자료는 순수한 리서치 목적의 참고용이며, 오류나 부정확한 내용을 포함할 수 있습니다.
사용자의 검증 의무: 본 자료의 내용을 실제 활용하거나 신뢰하기 전에, 사용자 본인이 반드시 자체적인 검증 및 확인 과정을 거쳐야 합니다.
법적 책임의 면제: 본 자료를 활용함으로써 발생하는 모든 문제(재산상, 법률상, 기타 모든 종류의 손해 및 책임 포함)에 대한 최종적인 법적 책임은 전적으로 자료를 활용한 사용자 본인에게 있으며, 자료를 제공한 당사자는 어떠한 책임도 지지 않습니다.
AI 투자 논쟁이 불러온 시장 혼돈
올해 10월과 11월의 미국 증시는 AI 열풍을 둘러싼 희망과 우려의 교차 속에 출렁였습니다. 하루가 다르게 치솟는 AI 관련주에 환호하는 ‘콜(Call)’ 측 낙관론자들과, 과열을 경계하며 조정을 점치는 ‘풋(Put)’ 측 비관론자들의 옥신각신이 시장 분위기를 주도한 것이죠. 실제로 생성형 AI 열풍에 핵심적인 엔비디아(Nvidia) 주가는 폭등과 급락을 반복했고, 마이크로소프트·알파벳(구글 모회사) 등 빅테크 종목들도 투자자들의 심리에 따라 급등락을 연출했습니다. 불과 몇 년 전만 해도 존재감이 미미했던 OpenAI는 최근 비상장 주식 거래에서 기업가치가 **5천억 달러(약 670조원)**로 치솟았는데reuters.com, 이는 수십 년간 실적을 쌓아온 전통적 공룡 기업들과 견줄 만큼입니다. 과연 이러한 천문학적 투자와 평가가 향후 정당화될 혁신일까요, 아니면 거품 붕괴의 전조일까요? 이번 기사에서는 균형 잡힌 시각으로 AI 투자 광풍에 대한 양측 주장의 근거를 살펴보겠습니다.
콜을 지지하는 시각: “AI 혁명, 성장 여력은 무궁무진”
AI 낙관론자들은 지금의 투자 광풍이 정당한 미래 대비라고 주장합니다. 이들의 주요 근거는 다음과 같습니다:
이미 나타난 실적 성과: 이번 AI 붐의 중심에 있는 기업들은 실질적인 수익을 내고 있습니다. 예를 들어 GPU 설계기업 엔비디아는 AI 수요 폭발로 분기 매출이 1년 만에 265% 급증하는 등 기록적인 실적을 올렸고nvidianews.nvidia.com, 최근 분기 데이터센터 매출은 409%나 증가했습니다nvidianews.nvidia.com. 구글 역시 생성 AI를 탑재한 클라우드 사업 호조로 사상 최초로 분기 매출 1천억 달러를 돌파했고, 마이크로소프트 애저(Azure)와 아마존 AWS 등도 AI 특수를 톡톡히 누리고 있습니다v.daum.net. 과거 닷컴 버블 때와 달리, 지금 돈이 몰리는 대상은 이미 막대한 수익을 내는 건강한 빅테크 기업들이라는 점을 강조합니다v.daum.netv.daum.net. 실제로 엔비디아의 주가 상승은 실적 그래프와 함께 움직이며, 2000년 시스코처럼 실적 없이 기대감만으로 오른 경우와 다르다는 분석입니다v.daum.net. 다시 말해, **“이번 AI 붐은 내용 없는 거품이 아니라 수익이 뒷받침된 기술 붐”**이라는 것입니다.
AI 수요와 인프라 환경의 성숙: 오늘날 AI 기술은 상용화 기반이 갖춰진 상태에서 꽃피운 혁신으로 평가됩니다. 2000년 전후의 인터넷 혁명은 잠재력은 컸지만 인프라와 이용자층이 충분치 않아 수익화에 시간이 걸렸습니다v.daum.net. 반면 2025년의 AI는 이미 클라우드 인프라, 빅데이터, 고성능 반도체 등 필요 요소들이 성숙 단계에 있고, 기업들은 이를 즉시 서비스에 적용하여 매출 증대로 연결할 수 있는 환경입니다v.daum.net. 예컨대 구글 검색이나 유튜브 광고에 AI 알고리즘을 접목하자 곧바로 효율 개선과 매출 증가로 이어졌습니다. 기술 수용 속도 역시 예전과 비교할 수 없이 빨라, AI 신기술이 나오면 기업과 소비자들이 즉각 채택하는 추세입니다. 이러한 생태계의 성숙 덕분에 현재의 AI 투자는 실제로 미래 수요를 선점하기 위한 합리적 경쟁으로 볼 수 있다는 주장입니다.
폭발하는 수요: 공급이 못 따라갈 정도: 인프라 투자 급증이 과잉이 아닌 필수라는 증거도 있습니다. 상업용 부동산 기업 CBRE에 따르면 글로벌 데이터센터 공실률이 6.6%에 불과하며, 세계 최대 규모 데이터센터 시장인 북버지니아의 공실률은 0.76%에 지나지 않습니다v.daum.net. 지어지는 데이터센터의 74% 이상이 임대 계약 완료 상태로, 수요가 공급을 앞지르고 있습니다v.daum.net. 즉, 현재 진행 중인 거대 AI 센터 건설 붐은 장차 쓸모 없을 설비를 깔아놓는 게 아니라, 이미 넘치는 수요에 대응하기에도 바쁠 정도라는 것입니다. 실제로 메타의 저커버그는 “맨해튼 크기”의 AI 데이터센터를 짓겠다고 선언했고, OpenAI-오라클-소프트뱅크 컨소시엄도 미국 전역에 **‘스타게이트’**라는 초대형 AI 데이터센터들을 구축 중입니다v.daum.netv.daum.net. 이렇게 앞다퉈 공급을 늘려도 모자랄 판이니, 이를 두고 거품이라 단정하긴 어렵다는 견해지요.
자금력 탄탄한 거대 기업들의 경쟁: 현재 AI 인프라 확장은 빚더미에 올라탄 신생기업이 아닌, 현금창출력이 막강한 빅테크들이 주도하고 있습니다v.daum.netv.daum.net. 2025년 기준 이른바 ‘매그니피션트 7 (M7)’이라 불리는 미국 빅테크 7개사의 연간 잉여현금흐름(FCF)은 **약 4,696억 달러(약 670조원)**에 달합니다v.daum.net. 애플, 구글, 마이크로소프트, 엔비디아 등은 본업에서 벌어들이는 돈만으로도 충분히 AI에 재투자할 여력이 있고, 실제로 외부 차입보다 자체 현금으로 AI 인프라를 구축하고 있죠v.daum.net. 이는 닷컴 붐 시절 많은 스타트업들이 빚을 내며 무리하게 사업을 확장했던 상황과는 대비됩니다v.daum.net. 자금력이 검증된 기업들이 장기 전략 차원에서 투자하는 만큼 버블의 위험이 낮다는 주장입니다.
기술 발전에 따른 비용 절감 전망: 반도체 및 소프트웨어 기술 발전 속도를 감안하면, 현재의 높은 비용 구조가 머지않아 개선될 것이라는 낙관도 있습니다. 예를 들어 IBM의 CEO인 아르빈드 크리슈나는 “5년 안에 동일 비용으로 최대 30배 이상의 AI 성능 향상을 이룰 것”으로 전망합니다theverge.com. 그의 분석에 따르면, 반도체 공정 개선으로 10배, 새로운 AI 칩 아키텍처로 10배, 소프트웨어 최적화로 10배의 효율 향상이 가능하며, 모두 합치면 잠재적으로 1000배 비용 절감도 꿈이 아니라고 합니다theverge.comtheverge.com. 물론 5년 내 전부 실현되진 않더라도, 일정 부분만 현실화돼도 현재의 과도한 비용 문제는 상당히 완화될 수 있다는 겁니다theverge.com. 즉 **“시간이 지나면 AI 인프라 비용은 자연스레 낮아지고 수익성은 개선될 것”**이라는 기대입니다.
“결국 승자는 나온다” – 선택적 낙관: 낙관론자 중엔 어느 정도 거품을 인정하면서도 그것이 기술 혁신 과정의 일부라고 보는 견해도 있습니다. 예를 들어 IBM 크리슈나 CEO는 현재의 투자 경쟁이 소셜미디어 초기와 비슷하며, 10개 기업이 뛰어들어 최종 2~3개만 승리해도 산업 자체는 대성공이라고 말합니다theverge.com. 그는 “결국 두세 곳은 엄청난 돈을 벌겠지만, 나머지는 못 벌 것”이라면서도 전체적으로 보면 투입된 자본이 완전히 사라지지 않고 산업 발전에 기여할 것이라고 봅니다theverge.com. 실제로 1990년대 말 과잉 투자된 광통신 망은 상당수가 버려졌지만(이른바 ‘암흑섬유’), 이후 이를 헐값에 인수한 업체들이 인터넷 시대에 큰 이익을 냈듯이theverge.com, 지금 AI 인프라 역시 일부 자본 파괴를 거치더라도 장기적으로 인류에 생산성을 안겨줄 자산이 될 것이라는 시각입니다. 요컨대 **“AI 혁명은 진짜이며, 다만 혁명의 과정에서 거품도 끼는 법”**이라는 것입니다.
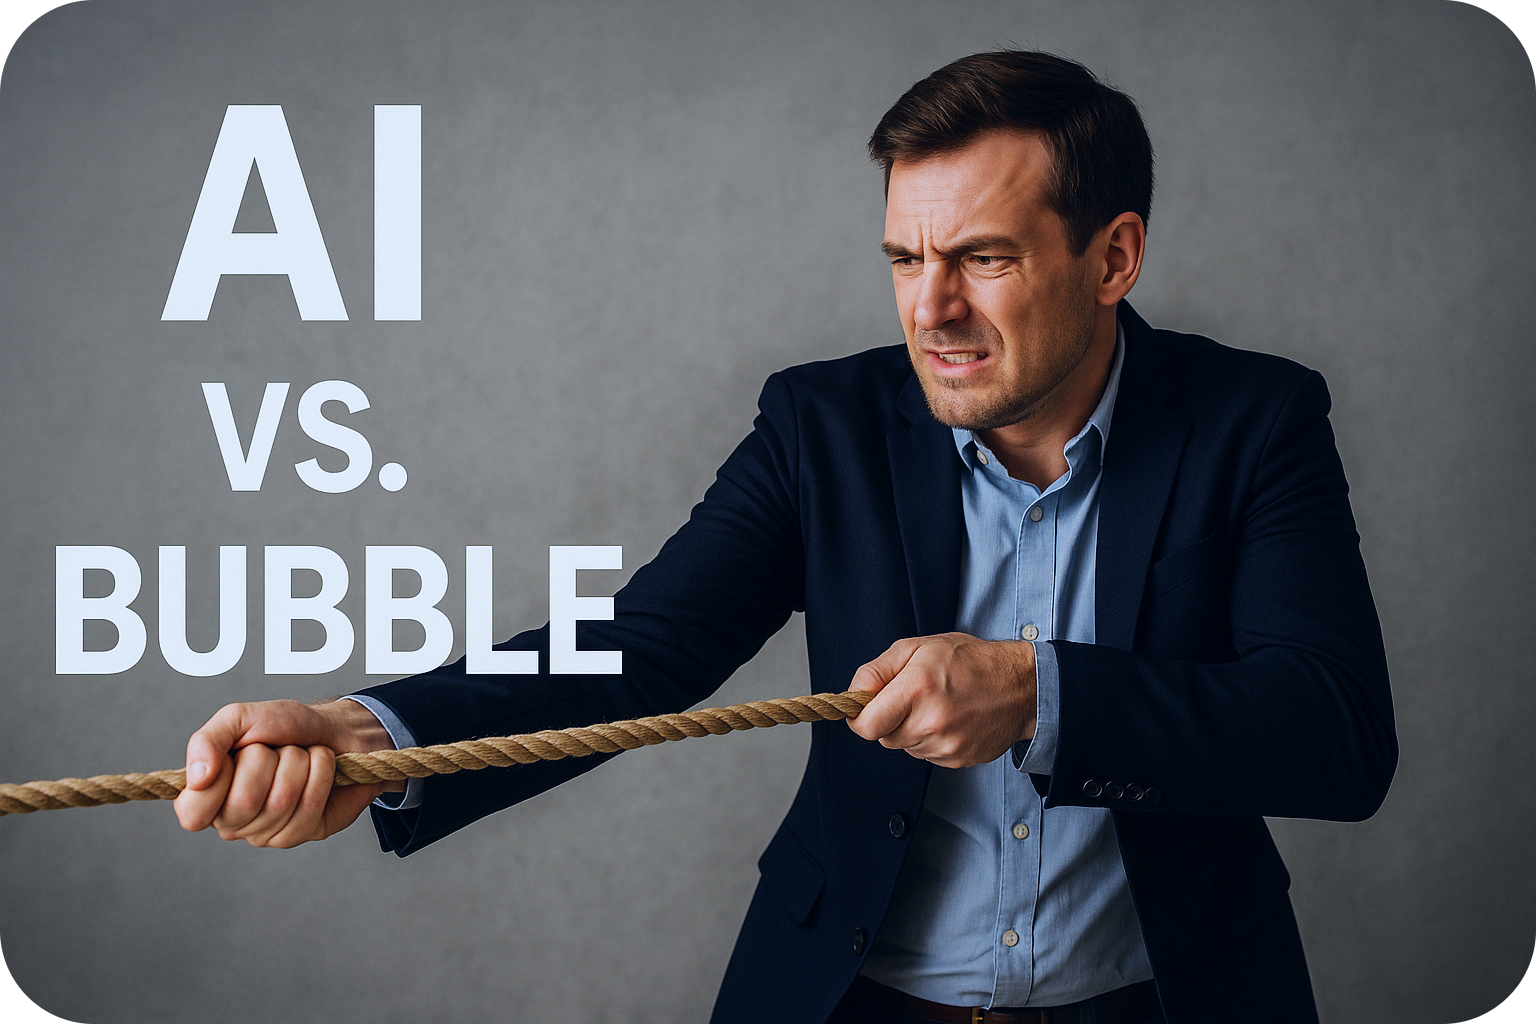
풋을 지지하는 시각: “AI 거품, 위험 신호를 주시해야”
한편 회의론자들은 현재의 AI 투자 광풍이 닷컴 버블을 연상시키는 과열 양상이라고 지적합니다. 과도한 낙관에 경종을 울리는 풋 측 주장들은 다음과 같습니다:
“숫자가 안 맞는다” – 수익 대비 지나친 투자: AI 분야에 쏟아지는 돈에 비해 현금창출이 턱없이 부족하다는 지적입니다. 컨설팅 업체 베인앤컴퍼니는 현재 증가하는 AI 인프라를 정당화하려면 2030년까지 AI 관련 연간 매출이 2조 달러는 되어야 한다고 전망했지만, 지금 추세로는 약 8천억 달러가량 부족할 것으로 예측했습니다latimes.comv.daum.net. 실제 사례로, 마이크로소프트·구글·메타·아마존·테슬라 등 빅테크 5개 기업이 최근 2년간 AI 인프라에 투자한 금액은 약 5600억 달러에 달하지만, 같은 기간 AI로 벌어들인 관련 매출은 고작 350억 달러 수준으로 투자 대비 매출 비율이 16:1에 불과했습니다kiranbrahma.comkiranbrahma.com. OpenAI의 경우 2025년 상반기에 43억 달러 매출을 올렸으나 135억 달러 순손실을 기록했을 정도로, 적자가 눈덩이처럼 불어나는 상태입니다kiranbrahma.com. 요컨대 현재의 AI 붐은 **“눈앞의 실적보다는 장밋빛 미래만 쫓아가는 것”**이며, 이런 불균형이 지속된다면 거품 붕괴는 시간문제라는 경고입니다kiranbrahma.com.
기업 가치 폭등에 대한 의문: AI 붐 속에서 기업 가치의 거품을 우려하는 목소리도 높습니다. 대표적으로, 챗GPT 개발사 OpenAI는 불과 1년 새 기업가치가 3천억 달러에서 5천억 달러로 거의 두 배 상승하며 세계 최고 수준 반열에 올랐습니다reuters.com. 하지만 정작 이 회사는 아직 뚜렷한 흑자를 내지 못하고 있어, **“투자자금 회수를 위해서는 OpenAI가 구글 같은 공룡 기업을 넘어서는 수익을 내야 할 판”**이라는 지적이 나옵니다. 소규모 업체들로 눈을 돌려도 상황은 비슷합니다. 양자 컴퓨팅 관련주로 거론되는 아이온큐(IonQ)나 리게티(Rigetti)의 사례를 보면, 매출 대비 주가(평가가치) 비율이 터무니없이 높아 전형적인 거품 특성을 보입니다v.daum.net. 매출은 거의 없는데 “AI” 혹은 미래 기술이라는 이름만으로 자금이 몰리는 현상이 곳곳에서 포착된다는 지적입니다v.daum.net. 심지어 OpenAI의 CEO인 샘 알트먼조차 스타트업들 위주의 이런 ‘묻지마 투자’ 과열에 대해 버블 경고를 했을 정도입니다v.daum.net. 월가의 한 투자 전문가는 “현재 시장에는 실체를 따지지 않고 AI 관련이라면 일단 투자하고 보는 경향이 있다”며 닷컴 버블 당시와 흡사하다고 우려했습니다. 이렇듯 터무니없이 부풀려진 밸류에이션은 언젠가 현실과의 괴리가 좁혀지는 과정에서 주가 폭락을 야기할 위험이 있다고 봅니다.
감가상각의 함정 – “AI는 끝없는 돈 먹는 하마”: 비관론자들이 특히 우려하는 부분은 AI 인프라의 지속적 교체 비용입니다. 데이터센터의 GPU 등 AI 하드웨어 장비는 수명이 짧아 끊임없는 설비 투자 사이클이 필요합니다. 회계장부상으로는 GPU 서버를 5~7년에 걸쳐 감가상각하지만, 실제로는 3년 남짓 쓰면 성능이나 효율 면에서 쓸모가 떨어지는 경우가 많다고 합니다kiranbrahma.com. 한 연구에 따르면 “GPU는 5년간 쓴다고 회계 처리하지만 실제로는 36개월 정도 지나면 쓸 수 없게 된다”는 지적도 있습니다kiranbrahma.com. 엔비디아가 매년 새로운 GPU 아키텍처를 내놓아 성능을 비약적으로 끌어올리는 1년 주기 신제품 전략을 취하는 것도 이러한 장비 교체 주기를 더욱 앞당기고 있습니다kiranbrahma.com. 결국 AI 인프라 기업들은 **“3년마다 막대한 자본을 태워야 시장에서 뒤처지지 않는다”**는 ‘러닝머신’ 같은 모델에 갇히게 됩니다kiranbrahma.com. 이는 한 번 설비하면 오랫동안 활용할 수 있었던 과거 광통신 케이블 투자와 근본적으로 다르며, AI는 지속적인 자본 지출 없이는 버티기 어려운 구조라는 것입니다kiranbrahma.comkiranbrahma.com. 이렇게 감가상각과 기술 진부화의 압박이 큰 산업 특성상, 현재와 같은 공격적 투자는 지속 가능성이 낮고 기업 수익성에도 **“조용한 잠식”**이 일어날 거란 경고가 제기됩니다kiranbrahma.comkiranbrahma.com.
위태로운 자금 조달 구조: AI 붐 속에서 나타난 복잡한 자금 거래 구조도 위험 신호로 꼽힙니다. 예를 들어 엔비디아는 OpenAI에 최대 1,000억 달러 투자를 약속하며 OpenAI의 데이터센터 건설을 돕기로 했고, OpenAI는 그 대가로 엔비디아 GPU 칩을 대량 구매하기로 했습니다v.daum.net. OpenAI는 동시에 AMD와도 10% 지분 맞교환 격의 파트너십을 맺었고, 마이크로소프트·오라클 등과도 긴밀히 얽혀 있습니다v.daum.net. 한편 코어위브(CoreWeave)나 람다, 크루소 등 신생 ‘네오 클라우드’ 기업들은 보유한 GPU를 담보로 거액의 대출을 받아 다시 그 돈으로 엔비디아 GPU를 구매하는 식의 레버리지 전략을 쓰고 있습니다v.daum.net. 올 7월까지 이런 형태로 차입된 자금만 **200억 달러(약 26조원)**를 넘겼다고 합니다v.daum.net. 문제는 GPU와 같은 장비는 일단 사용하면 가치가 급격히 떨어지는 자산이라는 점입니다v.daum.net. 지금은 AI 특수로 GPU 몸값이 높지만, 공급 과잉이 되거나 획기적인 신기술이 등장해 기존 GPU 수요가 감소하면, 담보로 잡았던 중고 GPU 가치가 폭락하며 연쇄적인 부실을 초래할 수 있습니다v.daum.net. 이는 닷컴 버블 시절 서버 장비를 담보로 돈을 빌렸다가 파산 속에 중고 서버가 산더미처럼 폐기된 사례를 떠올리게 합니다v.daum.net. 기업들이 서로 지분 투자를 통해 서로의 몸값만 부풀리는 순환 투자도 빈번한데, 이러한 복잡하게 얽힌 관계망은 한 군데 문제가 터질 경우 파급효과가 광범위할 수 있죠v.daum.net. 실제로 150여 명의 글로벌 CEO가 모인 한 회의에서 “AI 분야 소수 기업들에 투자가 집중되어 **컨센트레이션 리스크(집중도 위험)**가 높다. 대형 플레이어 중 한 곳만 삐끗해도 연쇄 붕괴를 일으킬 수 있다”는 경고가 나왔습니다insights.som.yale.eduinsights.som.yale.edu. 요컨대 AI 붐의 자금 흐름 자체가 건전하지 못하고 취약한 연결고리들로 이루어져 있어, 하나의 충격에도 거품이 꺼질 위험이 높다는 지적입니다.
“역사는 반복된다” – 닷컴 버블의 교훈: AI 투자 열풍을 바라보는 회의론자들은 25년 전 닷컴 붐과 버블 붕괴의 전철을 예로 듭니다. 1990년대 말 인터넷 수요 폭증을 예상해 전 세계적으로 광케이블을 과잉 매설했지만, 결국 최대 95%가량의 광섬유가 사용되지 못한 채 ‘암흑 광섬유(dark fiber)’로 방치되고 말았습니다v.daum.net. 당시 세계 1위 광통신 업체였던 코닝(Corning)은 주가가 2000년 100달러에서 버블 붕괴 후 1달러로 폭락하며 처참한 몰락을 겪었습니다v.daum.net. 최근 AI 데이터센터 투자 붐을 이 닷컴 시대의 광통신 과잉투자에 빗대어 보는 시선이 많습니다v.daum.net. 또한 닷컴 시절 정점이었던 1999~2000년에만 기술주 700여 개 기업이 IPO로 쏟아져 나왔는데, 그중 3/4 이상이 상장 시점에 이미 적자 상태인 신생 기업들이었습니다v.daum.netv.daum.net. 그때는 “.com” 붙은 벤처기업이면 일단 투자부터 하고 보는 분위기였고, 상장 첫날 주가가 폭등하니 재무 상태는 뒷전이었죠v.daum.net. 현재의 AI 붐도 “AI 붙은 기업이면 일단 자금이 몰리는” 유사한 흥분 상태로 보이며, 특히 검증되지 않은 스타트업들에 투자가 과열된 양상이 닷컴 때와 겹친다는 지적입니다v.daum.netv.daum.net. 실제로 2025년 상반기 미국 벤처투자 금액의 2/3가 AI 스타트업에 쏠렸고, 기업 가치도 **상상을 초월할 정도(数十億 달러 단위)**로 치솟는 사례가 속출했습니다insights.som.yale.edu. 월가의 거물 투자자 데이비드 아이혼은 “지금 거론되는 숫자들이 너무 극단적이라 이해하기 어렵다. **이번 사이클에서 엄청난 규모의 자본 파괴(capital destruction)**가 일어날 가능성을 배제할 수 없다”고 경고했습니다latimes.com. 심지어 AI 붐의 혜택을 보고 있는 당사자들조차 입을 모아 조심스러운 전망을 내놓고 있습니다. 골드만삭스 CEO 데이비드 솔로몬은 “투자된 자본 중 상당 부분이 수익을 못 낼 것”이라고 예상했고, 아마존 창업자 제프 베이조스는 현状을 **“일종의 산업 버블”**이라 불렀으며, OpenAI의 샘 알트먼은 “이번 AI 붐 기간 많은 사람이 과잉투자로 돈을 잃을 것”이라고까지 우려했습니다insights.som.yale.edu. 이렇듯 곳곳에서 울리는 경고음들은 현재의 AI 투자 열풍이 단단한 기반 위 혁신이라기보다 투기적 과열에 가까울 수 있음을 시사합니다.
결론: 미래에 대한 확신과 의구심 사이에서
지금까지 살펴본 것처럼, AI 투자 광풍을 둘러싸고 낙관론과 회의론이 팽팽히 대립하고 있습니다. 한쪽에는 “AI 혁명은 진짜니 지금의 투자는 미래 거대 과실을 위한 필요조건”이라는 주장이 있고, 다른 한쪽에는 “현재 벌어지는 일들의 상당 부분은 비이성적 과열이며 필연적으로 조정 국면이 올 것”이라는 주장이 있습니다. 아이러니하게도 양쪽 모두 일리가 있어 보입니다. 실제로 AI 기술 자체의 잠재력은 엄청나서 장기적으로 경제·산업 전반을 변혁시킬 가능성이 높지만latimes.cominsights.som.yale.edu, 그 과정에서 일부 거품과 시행착오, 자본 손실이 불가피한 것도 사실일 것입니다latimes.comtheverge.com. 현재의 시장 혼돈은 이런 기대와 불안이 동시에 반영된 산물이라 할 수 있습니다.
향후 수년간 AI 분야에서는 성공 신화와 실패 사례가 교차하며, 시장 평가도 요동칠 가능성이 큽니다. 투자자들 입장에서는 한쪽 이야기만 맹신하기보다, 기술 혁신의 잠재력과 현실 경제성 두 측면을 모두 숙고하는 균형 감각이 중요해 보입니다. AI 붐이 닷컴 버블처럼 꺼질지, 아니면 진정한 “뉴 노멀”로 안착할지는 아직 미지수지만, 한 가지 분명한 것은 이 논쟁 자체가 앞으로도 시장을 움직이는 핵심 변수로 남을 것이라는 점입니다. 혁신에 대한 확신과 거품에 대한 경계 사이에서, 투자자들은 계속해서 치열한 줄다리기를 벌일 전망입니다. 결국 시간만이 AI 광풍의 진짜 얼굴이 혁신이었는지 거품이었는지를 밝혀줄 것입니다.
참고자료: 본 기사에서는 Los Angeles Times, Yale Insights, Reuters, Seeking Alpha, SBS Biz 등의 보도内容를 인용하여 작성되었습니다latimes.cominsights.som.yale.edureuters.comkiranbrahma.comv.daum.net.


AI 투자 광풍: 혁신인가 거품인가?
텍사스에 건설 중인 초대형 AI 데이터센터의 전경. AI 열풍으로 이처럼 방대한 인프라 투자가 이뤄지고 있다.
[ 필수 고지 사항 및 면책 조항 ]
본 자료는 GPT 5.1 Pro - 심층 리서치 기능을 활용하여 작성되었습니다.
정보의 한계 및 오류 가능성: 제공된 자료는 순수한 리서치 목적의 참고용이며, 오류나 부정확한 내용을 포함할 수 있습니다.
사용자의 검증 의무: 본 자료의 내용을 실제 활용하거나 신뢰하기 전에, 사용자 본인이 반드시 자체적인 검증 및 확인 과정을 거쳐야 합니다.
법적 책임의 면제: 본 자료를 활용함으로써 발생하는 모든 문제(재산상, 법률상, 기타 모든 종류의 손해 및 책임 포함)에 대한 최종적인 법적 책임은 전적으로 자료를 활용한 사용자 본인에게 있으며, 자료를 제공한 당사자는 어떠한 책임도 지지 않습니다.
AI 투자 논쟁이 불러온 시장 혼돈
올해 10월과 11월의 미국 증시는 AI 열풍을 둘러싼 희망과 우려의 교차 속에 출렁였습니다. 하루가 다르게 치솟는 AI 관련주에 환호하는 ‘콜(Call)’ 측 낙관론자들과, 과열을 경계하며 조정을 점치는 ‘풋(Put)’ 측 비관론자들의 옥신각신이 시장 분위기를 주도한 것이죠. 실제로 생성형 AI 열풍에 핵심적인 엔비디아(Nvidia) 주가는 폭등과 급락을 반복했고, 마이크로소프트·알파벳(구글 모회사) 등 빅테크 종목들도 투자자들의 심리에 따라 급등락을 연출했습니다. 불과 몇 년 전만 해도 존재감이 미미했던 OpenAI는 최근 비상장 주식 거래에서 기업가치가 **5천억 달러(약 670조원)**로 치솟았는데reuters.com, 이는 수십 년간 실적을 쌓아온 전통적 공룡 기업들과 견줄 만큼입니다. 과연 이러한 천문학적 투자와 평가가 향후 정당화될 혁신일까요, 아니면 거품 붕괴의 전조일까요? 이번 기사에서는 균형 잡힌 시각으로 AI 투자 광풍에 대한 양측 주장의 근거를 살펴보겠습니다.
콜을 지지하는 시각: “AI 혁명, 성장 여력은 무궁무진”
AI 낙관론자들은 지금의 투자 광풍이 정당한 미래 대비라고 주장합니다. 이들의 주요 근거는 다음과 같습니다:
이미 나타난 실적 성과: 이번 AI 붐의 중심에 있는 기업들은 실질적인 수익을 내고 있습니다. 예를 들어 GPU 설계기업 엔비디아는 AI 수요 폭발로 분기 매출이 1년 만에 265% 급증하는 등 기록적인 실적을 올렸고nvidianews.nvidia.com, 최근 분기 데이터센터 매출은 409%나 증가했습니다nvidianews.nvidia.com. 구글 역시 생성 AI를 탑재한 클라우드 사업 호조로 사상 최초로 분기 매출 1천억 달러를 돌파했고, 마이크로소프트 애저(Azure)와 아마존 AWS 등도 AI 특수를 톡톡히 누리고 있습니다v.daum.net. 과거 닷컴 버블 때와 달리, 지금 돈이 몰리는 대상은 이미 막대한 수익을 내는 건강한 빅테크 기업들이라는 점을 강조합니다v.daum.netv.daum.net. 실제로 엔비디아의 주가 상승은 실적 그래프와 함께 움직이며, 2000년 시스코처럼 실적 없이 기대감만으로 오른 경우와 다르다는 분석입니다v.daum.net. 다시 말해, **“이번 AI 붐은 내용 없는 거품이 아니라 수익이 뒷받침된 기술 붐”**이라는 것입니다.
AI 수요와 인프라 환경의 성숙: 오늘날 AI 기술은 상용화 기반이 갖춰진 상태에서 꽃피운 혁신으로 평가됩니다. 2000년 전후의 인터넷 혁명은 잠재력은 컸지만 인프라와 이용자층이 충분치 않아 수익화에 시간이 걸렸습니다v.daum.net. 반면 2025년의 AI는 이미 클라우드 인프라, 빅데이터, 고성능 반도체 등 필요 요소들이 성숙 단계에 있고, 기업들은 이를 즉시 서비스에 적용하여 매출 증대로 연결할 수 있는 환경입니다v.daum.net. 예컨대 구글 검색이나 유튜브 광고에 AI 알고리즘을 접목하자 곧바로 효율 개선과 매출 증가로 이어졌습니다. 기술 수용 속도 역시 예전과 비교할 수 없이 빨라, AI 신기술이 나오면 기업과 소비자들이 즉각 채택하는 추세입니다. 이러한 생태계의 성숙 덕분에 현재의 AI 투자는 실제로 미래 수요를 선점하기 위한 합리적 경쟁으로 볼 수 있다는 주장입니다.
폭발하는 수요: 공급이 못 따라갈 정도: 인프라 투자 급증이 과잉이 아닌 필수라는 증거도 있습니다. 상업용 부동산 기업 CBRE에 따르면 글로벌 데이터센터 공실률이 6.6%에 불과하며, 세계 최대 규모 데이터센터 시장인 북버지니아의 공실률은 0.76%에 지나지 않습니다v.daum.net. 지어지는 데이터센터의 74% 이상이 임대 계약 완료 상태로, 수요가 공급을 앞지르고 있습니다v.daum.net. 즉, 현재 진행 중인 거대 AI 센터 건설 붐은 장차 쓸모 없을 설비를 깔아놓는 게 아니라, 이미 넘치는 수요에 대응하기에도 바쁠 정도라는 것입니다. 실제로 메타의 저커버그는 “맨해튼 크기”의 AI 데이터센터를 짓겠다고 선언했고, OpenAI-오라클-소프트뱅크 컨소시엄도 미국 전역에 **‘스타게이트’**라는 초대형 AI 데이터센터들을 구축 중입니다v.daum.netv.daum.net. 이렇게 앞다퉈 공급을 늘려도 모자랄 판이니, 이를 두고 거품이라 단정하긴 어렵다는 견해지요.
자금력 탄탄한 거대 기업들의 경쟁: 현재 AI 인프라 확장은 빚더미에 올라탄 신생기업이 아닌, 현금창출력이 막강한 빅테크들이 주도하고 있습니다v.daum.netv.daum.net. 2025년 기준 이른바 ‘매그니피션트 7 (M7)’이라 불리는 미국 빅테크 7개사의 연간 잉여현금흐름(FCF)은 **약 4,696억 달러(약 670조원)**에 달합니다v.daum.net. 애플, 구글, 마이크로소프트, 엔비디아 등은 본업에서 벌어들이는 돈만으로도 충분히 AI에 재투자할 여력이 있고, 실제로 외부 차입보다 자체 현금으로 AI 인프라를 구축하고 있죠v.daum.net. 이는 닷컴 붐 시절 많은 스타트업들이 빚을 내며 무리하게 사업을 확장했던 상황과는 대비됩니다v.daum.net. 자금력이 검증된 기업들이 장기 전략 차원에서 투자하는 만큼 버블의 위험이 낮다는 주장입니다.
기술 발전에 따른 비용 절감 전망: 반도체 및 소프트웨어 기술 발전 속도를 감안하면, 현재의 높은 비용 구조가 머지않아 개선될 것이라는 낙관도 있습니다. 예를 들어 IBM의 CEO인 아르빈드 크리슈나는 “5년 안에 동일 비용으로 최대 30배 이상의 AI 성능 향상을 이룰 것”으로 전망합니다theverge.com. 그의 분석에 따르면, 반도체 공정 개선으로 10배, 새로운 AI 칩 아키텍처로 10배, 소프트웨어 최적화로 10배의 효율 향상이 가능하며, 모두 합치면 잠재적으로 1000배 비용 절감도 꿈이 아니라고 합니다theverge.comtheverge.com. 물론 5년 내 전부 실현되진 않더라도, 일정 부분만 현실화돼도 현재의 과도한 비용 문제는 상당히 완화될 수 있다는 겁니다theverge.com. 즉 **“시간이 지나면 AI 인프라 비용은 자연스레 낮아지고 수익성은 개선될 것”**이라는 기대입니다.
“결국 승자는 나온다” – 선택적 낙관: 낙관론자 중엔 어느 정도 거품을 인정하면서도 그것이 기술 혁신 과정의 일부라고 보는 견해도 있습니다. 예를 들어 IBM 크리슈나 CEO는 현재의 투자 경쟁이 소셜미디어 초기와 비슷하며, 10개 기업이 뛰어들어 최종 2~3개만 승리해도 산업 자체는 대성공이라고 말합니다theverge.com. 그는 “결국 두세 곳은 엄청난 돈을 벌겠지만, 나머지는 못 벌 것”이라면서도 전체적으로 보면 투입된 자본이 완전히 사라지지 않고 산업 발전에 기여할 것이라고 봅니다theverge.com. 실제로 1990년대 말 과잉 투자된 광통신 망은 상당수가 버려졌지만(이른바 ‘암흑섬유’), 이후 이를 헐값에 인수한 업체들이 인터넷 시대에 큰 이익을 냈듯이theverge.com, 지금 AI 인프라 역시 일부 자본 파괴를 거치더라도 장기적으로 인류에 생산성을 안겨줄 자산이 될 것이라는 시각입니다. 요컨대 **“AI 혁명은 진짜이며, 다만 혁명의 과정에서 거품도 끼는 법”**이라는 것입니다.
풋을 지지하는 시각: “AI 거품, 위험 신호를 주시해야”
한편 회의론자들은 현재의 AI 투자 광풍이 닷컴 버블을 연상시키는 과열 양상이라고 지적합니다. 과도한 낙관에 경종을 울리는 풋 측 주장들은 다음과 같습니다:
“숫자가 안 맞는다” – 수익 대비 지나친 투자: AI 분야에 쏟아지는 돈에 비해 현금창출이 턱없이 부족하다는 지적입니다. 컨설팅 업체 베인앤컴퍼니는 현재 증가하는 AI 인프라를 정당화하려면 2030년까지 AI 관련 연간 매출이 2조 달러는 되어야 한다고 전망했지만, 지금 추세로는 약 8천억 달러가량 부족할 것으로 예측했습니다latimes.comv.daum.net. 실제 사례로, 마이크로소프트·구글·메타·아마존·테슬라 등 빅테크 5개 기업이 최근 2년간 AI 인프라에 투자한 금액은 약 5600억 달러에 달하지만, 같은 기간 AI로 벌어들인 관련 매출은 고작 350억 달러 수준으로 투자 대비 매출 비율이 16:1에 불과했습니다kiranbrahma.comkiranbrahma.com. OpenAI의 경우 2025년 상반기에 43억 달러 매출을 올렸으나 135억 달러 순손실을 기록했을 정도로, 적자가 눈덩이처럼 불어나는 상태입니다kiranbrahma.com. 요컨대 현재의 AI 붐은 **“눈앞의 실적보다는 장밋빛 미래만 쫓아가는 것”**이며, 이런 불균형이 지속된다면 거품 붕괴는 시간문제라는 경고입니다kiranbrahma.com.
기업 가치 폭등에 대한 의문: AI 붐 속에서 기업 가치의 거품을 우려하는 목소리도 높습니다. 대표적으로, 챗GPT 개발사 OpenAI는 불과 1년 새 기업가치가 3천억 달러에서 5천억 달러로 거의 두 배 상승하며 세계 최고 수준 반열에 올랐습니다reuters.com. 하지만 정작 이 회사는 아직 뚜렷한 흑자를 내지 못하고 있어, **“투자자금 회수를 위해서는 OpenAI가 구글 같은 공룡 기업을 넘어서는 수익을 내야 할 판”**이라는 지적이 나옵니다. 소규모 업체들로 눈을 돌려도 상황은 비슷합니다. 양자 컴퓨팅 관련주로 거론되는 아이온큐(IonQ)나 리게티(Rigetti)의 사례를 보면, 매출 대비 주가(평가가치) 비율이 터무니없이 높아 전형적인 거품 특성을 보입니다v.daum.net. 매출은 거의 없는데 “AI” 혹은 미래 기술이라는 이름만으로 자금이 몰리는 현상이 곳곳에서 포착된다는 지적입니다v.daum.net. 심지어 OpenAI의 CEO인 샘 알트먼조차 스타트업들 위주의 이런 ‘묻지마 투자’ 과열에 대해 버블 경고를 했을 정도입니다v.daum.net. 월가의 한 투자 전문가는 “현재 시장에는 실체를 따지지 않고 AI 관련이라면 일단 투자하고 보는 경향이 있다”며 닷컴 버블 당시와 흡사하다고 우려했습니다. 이렇듯 터무니없이 부풀려진 밸류에이션은 언젠가 현실과의 괴리가 좁혀지는 과정에서 주가 폭락을 야기할 위험이 있다고 봅니다.
감가상각의 함정 – “AI는 끝없는 돈 먹는 하마”: 비관론자들이 특히 우려하는 부분은 AI 인프라의 지속적 교체 비용입니다. 데이터센터의 GPU 등 AI 하드웨어 장비는 수명이 짧아 끊임없는 설비 투자 사이클이 필요합니다. 회계장부상으로는 GPU 서버를 5~7년에 걸쳐 감가상각하지만, 실제로는 3년 남짓 쓰면 성능이나 효율 면에서 쓸모가 떨어지는 경우가 많다고 합니다kiranbrahma.com. 한 연구에 따르면 “GPU는 5년간 쓴다고 회계 처리하지만 실제로는 36개월 정도 지나면 쓸 수 없게 된다”는 지적도 있습니다kiranbrahma.com. 엔비디아가 매년 새로운 GPU 아키텍처를 내놓아 성능을 비약적으로 끌어올리는 1년 주기 신제품 전략을 취하는 것도 이러한 장비 교체 주기를 더욱 앞당기고 있습니다kiranbrahma.com. 결국 AI 인프라 기업들은 **“3년마다 막대한 자본을 태워야 시장에서 뒤처지지 않는다”**는 ‘러닝머신’ 같은 모델에 갇히게 됩니다kiranbrahma.com. 이는 한 번 설비하면 오랫동안 활용할 수 있었던 과거 광통신 케이블 투자와 근본적으로 다르며, AI는 지속적인 자본 지출 없이는 버티기 어려운 구조라는 것입니다kiranbrahma.comkiranbrahma.com. 이렇게 감가상각과 기술 진부화의 압박이 큰 산업 특성상, 현재와 같은 공격적 투자는 지속 가능성이 낮고 기업 수익성에도 **“조용한 잠식”**이 일어날 거란 경고가 제기됩니다kiranbrahma.comkiranbrahma.com.
위태로운 자금 조달 구조: AI 붐 속에서 나타난 복잡한 자금 거래 구조도 위험 신호로 꼽힙니다. 예를 들어 엔비디아는 OpenAI에 최대 1,000억 달러 투자를 약속하며 OpenAI의 데이터센터 건설을 돕기로 했고, OpenAI는 그 대가로 엔비디아 GPU 칩을 대량 구매하기로 했습니다v.daum.net. OpenAI는 동시에 AMD와도 10% 지분 맞교환 격의 파트너십을 맺었고, 마이크로소프트·오라클 등과도 긴밀히 얽혀 있습니다v.daum.net. 한편 코어위브(CoreWeave)나 람다, 크루소 등 신생 ‘네오 클라우드’ 기업들은 보유한 GPU를 담보로 거액의 대출을 받아 다시 그 돈으로 엔비디아 GPU를 구매하는 식의 레버리지 전략을 쓰고 있습니다v.daum.net. 올 7월까지 이런 형태로 차입된 자금만 **200억 달러(약 26조원)**를 넘겼다고 합니다v.daum.net. 문제는 GPU와 같은 장비는 일단 사용하면 가치가 급격히 떨어지는 자산이라는 점입니다v.daum.net. 지금은 AI 특수로 GPU 몸값이 높지만, 공급 과잉이 되거나 획기적인 신기술이 등장해 기존 GPU 수요가 감소하면, 담보로 잡았던 중고 GPU 가치가 폭락하며 연쇄적인 부실을 초래할 수 있습니다v.daum.net. 이는 닷컴 버블 시절 서버 장비를 담보로 돈을 빌렸다가 파산 속에 중고 서버가 산더미처럼 폐기된 사례를 떠올리게 합니다v.daum.net. 기업들이 서로 지분 투자를 통해 서로의 몸값만 부풀리는 순환 투자도 빈번한데, 이러한 복잡하게 얽힌 관계망은 한 군데 문제가 터질 경우 파급효과가 광범위할 수 있죠v.daum.net. 실제로 150여 명의 글로벌 CEO가 모인 한 회의에서 “AI 분야 소수 기업들에 투자가 집중되어 **컨센트레이션 리스크(집중도 위험)**가 높다. 대형 플레이어 중 한 곳만 삐끗해도 연쇄 붕괴를 일으킬 수 있다”는 경고가 나왔습니다insights.som.yale.eduinsights.som.yale.edu. 요컨대 AI 붐의 자금 흐름 자체가 건전하지 못하고 취약한 연결고리들로 이루어져 있어, 하나의 충격에도 거품이 꺼질 위험이 높다는 지적입니다.
“역사는 반복된다” – 닷컴 버블의 교훈: AI 투자 열풍을 바라보는 회의론자들은 25년 전 닷컴 붐과 버블 붕괴의 전철을 예로 듭니다. 1990년대 말 인터넷 수요 폭증을 예상해 전 세계적으로 광케이블을 과잉 매설했지만, 결국 최대 95%가량의 광섬유가 사용되지 못한 채 ‘암흑 광섬유(dark fiber)’로 방치되고 말았습니다v.daum.net. 당시 세계 1위 광통신 업체였던 코닝(Corning)은 주가가 2000년 100달러에서 버블 붕괴 후 1달러로 폭락하며 처참한 몰락을 겪었습니다v.daum.net. 최근 AI 데이터센터 투자 붐을 이 닷컴 시대의 광통신 과잉투자에 빗대어 보는 시선이 많습니다v.daum.net. 또한 닷컴 시절 정점이었던 1999~2000년에만 기술주 700여 개 기업이 IPO로 쏟아져 나왔는데, 그중 3/4 이상이 상장 시점에 이미 적자 상태인 신생 기업들이었습니다v.daum.netv.daum.net. 그때는 “.com” 붙은 벤처기업이면 일단 투자부터 하고 보는 분위기였고, 상장 첫날 주가가 폭등하니 재무 상태는 뒷전이었죠v.daum.net. 현재의 AI 붐도 “AI 붙은 기업이면 일단 자금이 몰리는” 유사한 흥분 상태로 보이며, 특히 검증되지 않은 스타트업들에 투자가 과열된 양상이 닷컴 때와 겹친다는 지적입니다v.daum.netv.daum.net. 실제로 2025년 상반기 미국 벤처투자 금액의 2/3가 AI 스타트업에 쏠렸고, 기업 가치도 **상상을 초월할 정도(数十億 달러 단위)**로 치솟는 사례가 속출했습니다insights.som.yale.edu. 월가의 거물 투자자 데이비드 아이혼은 “지금 거론되는 숫자들이 너무 극단적이라 이해하기 어렵다. **이번 사이클에서 엄청난 규모의 자본 파괴(capital destruction)**가 일어날 가능성을 배제할 수 없다”고 경고했습니다latimes.com. 심지어 AI 붐의 혜택을 보고 있는 당사자들조차 입을 모아 조심스러운 전망을 내놓고 있습니다. 골드만삭스 CEO 데이비드 솔로몬은 “투자된 자본 중 상당 부분이 수익을 못 낼 것”이라고 예상했고, 아마존 창업자 제프 베이조스는 현状을 **“일종의 산업 버블”**이라 불렀으며, OpenAI의 샘 알트먼은 “이번 AI 붐 기간 많은 사람이 과잉투자로 돈을 잃을 것”이라고까지 우려했습니다insights.som.yale.edu. 이렇듯 곳곳에서 울리는 경고음들은 현재의 AI 투자 열풍이 단단한 기반 위 혁신이라기보다 투기적 과열에 가까울 수 있음을 시사합니다.
결론: 미래에 대한 확신과 의구심 사이에서
지금까지 살펴본 것처럼, AI 투자 광풍을 둘러싸고 낙관론과 회의론이 팽팽히 대립하고 있습니다. 한쪽에는 “AI 혁명은 진짜니 지금의 투자는 미래 거대 과실을 위한 필요조건”이라는 주장이 있고, 다른 한쪽에는 “현재 벌어지는 일들의 상당 부분은 비이성적 과열이며 필연적으로 조정 국면이 올 것”이라는 주장이 있습니다. 아이러니하게도 양쪽 모두 일리가 있어 보입니다. 실제로 AI 기술 자체의 잠재력은 엄청나서 장기적으로 경제·산업 전반을 변혁시킬 가능성이 높지만latimes.cominsights.som.yale.edu, 그 과정에서 일부 거품과 시행착오, 자본 손실이 불가피한 것도 사실일 것입니다latimes.comtheverge.com. 현재의 시장 혼돈은 이런 기대와 불안이 동시에 반영된 산물이라 할 수 있습니다.
향후 수년간 AI 분야에서는 성공 신화와 실패 사례가 교차하며, 시장 평가도 요동칠 가능성이 큽니다. 투자자들 입장에서는 한쪽 이야기만 맹신하기보다, 기술 혁신의 잠재력과 현실 경제성 두 측면을 모두 숙고하는 균형 감각이 중요해 보입니다. AI 붐이 닷컴 버블처럼 꺼질지, 아니면 진정한 “뉴 노멀”로 안착할지는 아직 미지수지만, 한 가지 분명한 것은 이 논쟁 자체가 앞으로도 시장을 움직이는 핵심 변수로 남을 것이라는 점입니다. 혁신에 대한 확신과 거품에 대한 경계 사이에서, 투자자들은 계속해서 치열한 줄다리기를 벌일 전망입니다. 결국 시간만이 AI 광풍의 진짜 얼굴이 혁신이었는지 거품이었는지를 밝혀줄 것입니다.
참고자료: 본 기사에서는 Los Angeles Times, Yale Insights, Reuters, Seeking Alpha, SBS Biz 등의 보도内容를 인용하여 작성되었습니다latimes.cominsights.som.yale.edureuters.comkiranbrahma.comv.daum.net.