AI 슈퍼사이클로 묶인 한국 5대 기업
가치사슬 분석과 2026년 전망
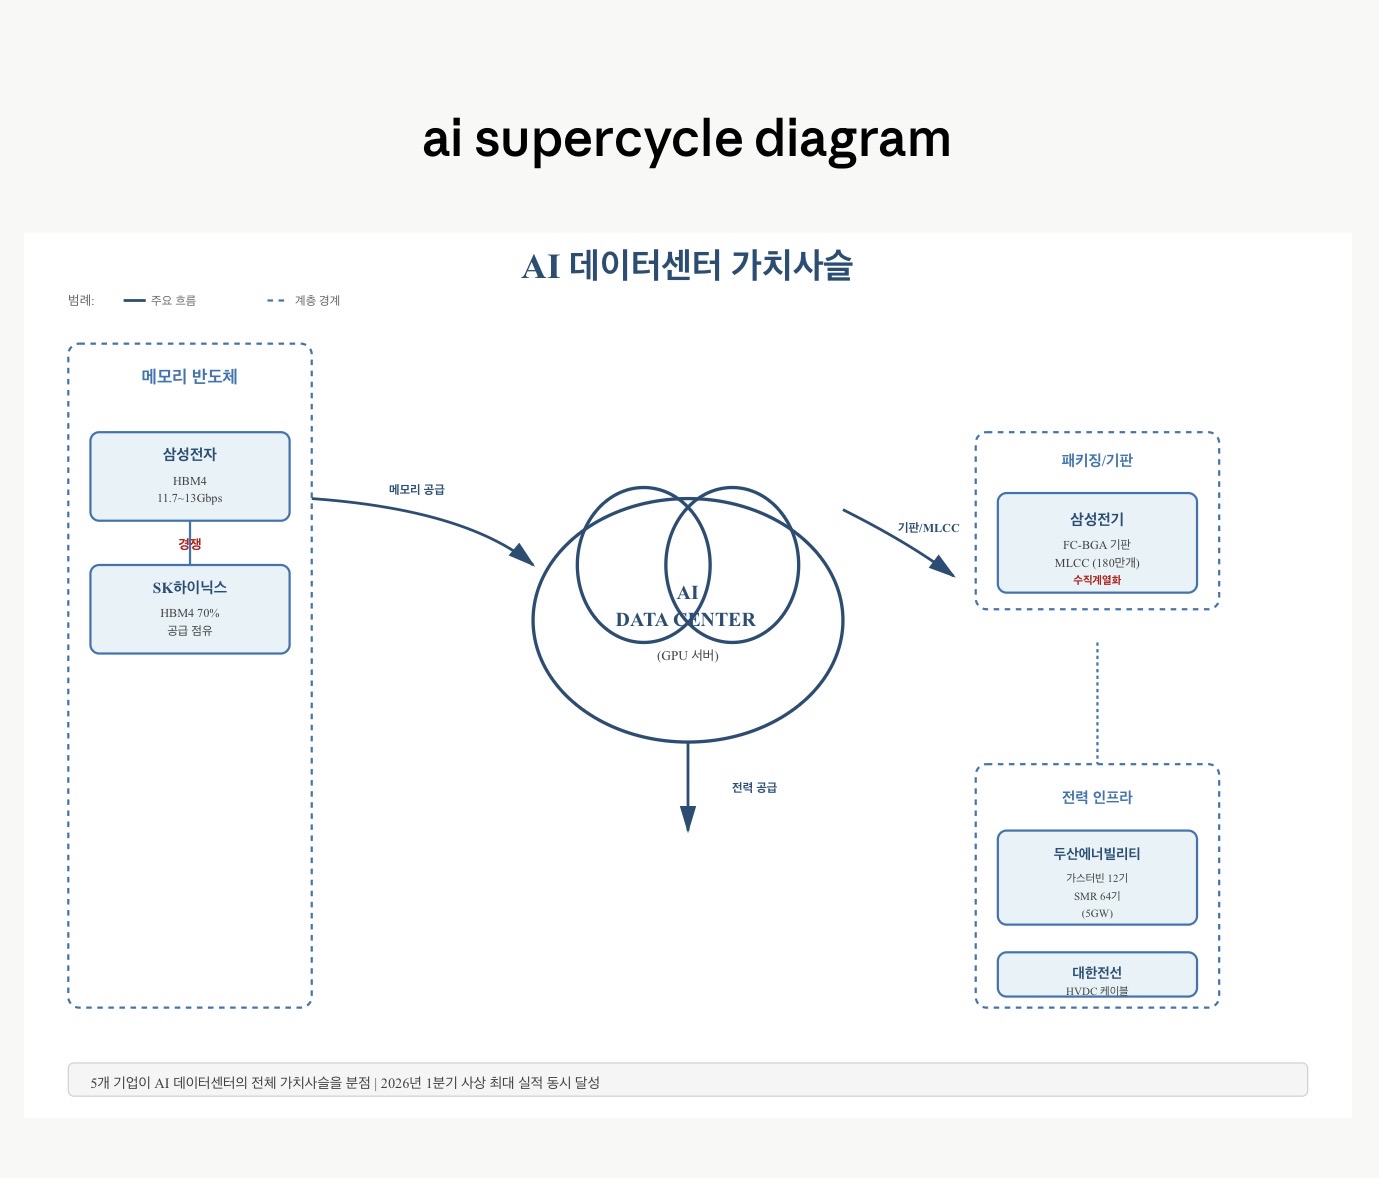
📊 AI 생태계 구조
5개 기업 모두 2026년 1분기 사상 최대 실적 또는 신고가를 동시 갱신했습니다. 삼성전자가 분기 영업이익 57.2조원, SK하이닉스가 37.6조원으로 영업이익률 72%라는 제조업의 한계를 넘어선 수치를 기록했습니다.
이는 메모리(HBM) → 패키지 기판(FC-BGA·MLCC) → 전력 인프라(케이블·SMR·가스터빈)로 이어지는 AI 데이터센터 가치사슬의 각 핵심 노드를 5개 기업이 분점하면서 형성된 구조적 결합입니다.
반도체 (메모리) | 설계 | 패키징/ 기판 | 인프라 | 전력 인프라 |
삼성전자 SK하이닉스 | 엔비디아 AMD 구글 | 삼성전기 | 대한전선 | 두산에너빌리티 |
HBM4 DRAM | H100 B100 R100 | FC-BGA MLCC | HVDC 케이블 | 가스터빈 SMR |
🏢 AI 가치사슬 안에서 각자의 자리
삼성전자
HBM과 파운드리 양쪽에서 동시에 움직입니다. 2026년 2월 12일 세계 최초로 6세대 HBM4(1c D램+4nm 베이스다이, 11.7Gbps) 양산 출하를 선언했습니다. 카운터포인트에 따르면 2026년 HBM4 시장 점유율을 SK하이닉스 54%·삼성 28%로 봅니다.
삼성전자 → HBM4, 파운드리, 테슬라 22.8조원 수주 |
SK하이닉스
HBM 시장의 절대 강자로, 2025년 9월 업계 최초로 HBM4 양산 체제를 갖추어 엔비디아 Rubin 플랫폼 HBM4의 약 70%를 공급할 전망입니다.
SK하이닉스 → HBM4 공급 70%, 청주 M15X, 용인 팹, 인디애나 팹 |
삼성전기
AI 서버 1대당 MLCC 탑재량이 호퍼 2만 개에서 루빈 울트라 NVL576 180만 개로 폭증했습니다. 2026년 4월 Groq3 LPU FC-BGA 퍼스트 벤더로 선정되면서 삼성전자-삼성전기 수직계열화의 첫 대형 사례를 만들었습니다.
삼성전기 → MLCC 180만 개, FC-BGA, Groq3 LPU |
두산에너빌리티
AWS·X-energy·한수원과 4자 MOU를 체결해 2039년까지 AWS AI 데이터센터에 SMR 5GW(80MW × 64기)를 공급하기로 했습니다.
두산에너빌리티 → 가스터빈 12기, SMR 64기, 8,068억원 전용공장 |
대한전선
미국 송전망 노후화와 AI 데이터센터발 전력 폭증의 직접 수혜주입니다. 2025년 말 수주잔고는 3조 6,633억원으로 역대 최대입니다.
대한전선 → 525kV HVDC 케이블, 수주잔고 3.6조원 |
🔗 5개 기업 상호 연결고리
연결축 | 거래 명시도 | 핵심 사례 |
삼성전자 ↔ 삼성전기 | 매우 강함 (수직계열화) | Groq3 LPU 파운드리+FC-BGA |
삼성전자 ↔ SK하이닉스 | 경쟁+동맹 | OpenAI 스타게이트 90만장 LOI 공동 |
대한전선 ↔ 삼성·SK | 간접 (한전 매개) | 평택·용인 송변전 인프라 구축 |
두산에너빌리티 ↔ 삼성·SK | 간접 (잠재) | 국가산단 LNG 3GW 향후 SMR 도입 |
📈 주가는 동시에 폭등했다
기업 | 현재가 (4월) | 상승률 | 시총 | 목표가 |
삼성전자 | 219,500원 | +125% | 1,406조원 | +25% |
SK하이닉스 | 122.2만원 | +88% | 890조원 | +50% |
삼성전기 | 77만원 | +66% | 50.2조원 | +5% |
두산에너빌리티 | 127,100원 | +7배 | 81.4조원 | -6% |
대한전선 | 42,850원 | +2배 | 7.6조원 | -20% |
💰 실적이 전망을 뛰어넘었다
기업 | 2025년 실적 | 2026년 전망 | 주요 특징 |
삼성전자 | 매출 미상 영업이익 57.2조원 | 메모리 영업이익 120조원 | 글로벌 시총 Top 3 |
SK하이닉스 | 매출 미상 영업이익 37.6조원 | 매출 50조원 영업이익률 72% | HBM4 공급 70% |
삼성전기 | 매출 11.3조원 영업이익 9,133억원 | 매출 13.1조원 영업이익 1.1조원 | MLCC 폭증 수혜 |
두산에너빌리티 | 매출 16.7조원 신규수주 14.7조원 | 수주잔고 20조원 | 가스터빈+SMR 양다리 |
대한전선 | 매출 3.6조원 영업이익 1,286억원 | 매출 4조원 영업이익 1,570억원 | 미국 송전망 노후화 수혜 |
⚡ 2026년 이후 핵심 분기점
① HBM4 점유율 경쟁의 향배
SK하이닉스가 70% 우위를 지킬지, 삼성전자가 점유율을 28%→35%까지 끌어올릴지에 따라 패키징, 전력, 케이블 수요의 분배 구조가 결정됩니다.
② 용인 메가클러스터 전력 6GW 부족분 해결
SMR 도입이 가시화되면 두산에너빌리티가 직접 수혜를 받고, 대한전선의 부스덕트·초고압 케이블 수주가 본격화됩니다.
③ OpenAI 스타게이트와 미국 빅테크 자본지출
D램 월 90만 장 LOI는 현재 양사 합산 캐파를 거의 모두 흡수하는 규모로, 신규 팹 필요가 분명합니다.
✓ 결론
지난 6개월의 동시 폭등은 우연이 아닙니다.
AI 데이터센터 한 대를 짓기 위해 필요한 모든 핵심 노드를 한국 5개 기업이 사실상 분점하고 있고, 엔비디아·AMD·OpenAI·AWS라는 동일한 수요 한 줄이 다섯 기업의 손익계산서를 동시에 끌어올렸습니다. 진짜 시험은 2027년입니다.
F R A R A N G
fragrance · with you · across a thousand years
— Daniel, Founder of FRARANG —


AI 슈퍼사이클로 묶인 한국 5대 기업
가치사슬 분석과 2026년 전망
📊 AI 생태계 구조
5개 기업 모두 2026년 1분기 사상 최대 실적 또는 신고가를 동시 갱신했습니다. 삼성전자가 분기 영업이익 57.2조원, SK하이닉스가 37.6조원으로 영업이익률 72%라는 제조업의 한계를 넘어선 수치를 기록했습니다.
이는 메모리(HBM) → 패키지 기판(FC-BGA·MLCC) → 전력 인프라(케이블·SMR·가스터빈)로 이어지는 AI 데이터센터 가치사슬의 각 핵심 노드를 5개 기업이 분점하면서 형성된 구조적 결합입니다.
반도체 (메모리)
설계
패키징/ 기판
인프라
전력 인프라
삼성전자 SK하이닉스
엔비디아 AMD 구글
삼성전기
대한전선
두산에너빌리티
HBM4 DRAM
H100 B100 R100
FC-BGA MLCC
HVDC 케이블
가스터빈 SMR
🏢 AI 가치사슬 안에서 각자의 자리
삼성전자
HBM과 파운드리 양쪽에서 동시에 움직입니다. 2026년 2월 12일 세계 최초로 6세대 HBM4(1c D램+4nm 베이스다이, 11.7Gbps) 양산 출하를 선언했습니다. 카운터포인트에 따르면 2026년 HBM4 시장 점유율을 SK하이닉스 54%·삼성 28%로 봅니다.
삼성전자
→ HBM4, 파운드리, 테슬라 22.8조원 수주
SK하이닉스
HBM 시장의 절대 강자로, 2025년 9월 업계 최초로 HBM4 양산 체제를 갖추어 엔비디아 Rubin 플랫폼 HBM4의 약 70%를 공급할 전망입니다.
SK하이닉스
→ HBM4 공급 70%, 청주 M15X, 용인 팹, 인디애나 팹
삼성전기
AI 서버 1대당 MLCC 탑재량이 호퍼 2만 개에서 루빈 울트라 NVL576 180만 개로 폭증했습니다. 2026년 4월 Groq3 LPU FC-BGA 퍼스트 벤더로 선정되면서 삼성전자-삼성전기 수직계열화의 첫 대형 사례를 만들었습니다.
삼성전기
→ MLCC 180만 개, FC-BGA, Groq3 LPU
두산에너빌리티
AWS·X-energy·한수원과 4자 MOU를 체결해 2039년까지 AWS AI 데이터센터에 SMR 5GW(80MW × 64기)를 공급하기로 했습니다.
두산에너빌리티
→ 가스터빈 12기, SMR 64기, 8,068억원 전용공장
대한전선
미국 송전망 노후화와 AI 데이터센터발 전력 폭증의 직접 수혜주입니다. 2025년 말 수주잔고는 3조 6,633억원으로 역대 최대입니다.
대한전선
→ 525kV HVDC 케이블, 수주잔고 3.6조원
🔗 5개 기업 상호 연결고리
연결축
거래 명시도
핵심 사례
삼성전자 ↔ 삼성전기
매우 강함 (수직계열화)
Groq3 LPU 파운드리+FC-BGA
삼성전자 ↔ SK하이닉스
경쟁+동맹
OpenAI 스타게이트 90만장 LOI 공동
대한전선 ↔ 삼성·SK
간접 (한전 매개)
평택·용인 송변전 인프라 구축
두산에너빌리티 ↔ 삼성·SK
간접 (잠재)
국가산단 LNG 3GW 향후 SMR 도입
📈 주가는 동시에 폭등했다
기업
현재가 (4월)
상승률
시총
목표가
삼성전자
219,500원
+125%
1,406조원
+25%
SK하이닉스
122.2만원
+88%
890조원
+50%
삼성전기
77만원
+66%
50.2조원
+5%
두산에너빌리티
127,100원
+7배
81.4조원
-6%
대한전선
42,850원
+2배
7.6조원
-20%
💰 실적이 전망을 뛰어넘었다
기업
2025년 실적
2026년 전망
주요 특징
삼성전자
매출 미상 영업이익 57.2조원
메모리 영업이익 120조원
글로벌 시총 Top 3
SK하이닉스
매출 미상 영업이익 37.6조원
매출 50조원 영업이익률 72%
HBM4 공급 70%
삼성전기
매출 11.3조원 영업이익 9,133억원
매출 13.1조원 영업이익 1.1조원
MLCC 폭증 수혜
두산에너빌리티
매출 16.7조원 신규수주 14.7조원
수주잔고 20조원
가스터빈+SMR 양다리
대한전선
매출 3.6조원 영업이익 1,286억원
매출 4조원 영업이익 1,570억원
미국 송전망 노후화 수혜
⚡ 2026년 이후 핵심 분기점
① HBM4 점유율 경쟁의 향배
SK하이닉스가 70% 우위를 지킬지, 삼성전자가 점유율을 28%→35%까지 끌어올릴지에 따라 패키징, 전력, 케이블 수요의 분배 구조가 결정됩니다.
② 용인 메가클러스터 전력 6GW 부족분 해결
SMR 도입이 가시화되면 두산에너빌리티가 직접 수혜를 받고, 대한전선의 부스덕트·초고압 케이블 수주가 본격화됩니다.
③ OpenAI 스타게이트와 미국 빅테크 자본지출
D램 월 90만 장 LOI는 현재 양사 합산 캐파를 거의 모두 흡수하는 규모로, 신규 팹 필요가 분명합니다.
✓ 결론
지난 6개월의 동시 폭등은 우연이 아닙니다.
AI 데이터센터 한 대를 짓기 위해 필요한 모든 핵심 노드를 한국 5개 기업이 사실상 분점하고 있고, 엔비디아·AMD·OpenAI·AWS라는 동일한 수요 한 줄이 다섯 기업의 손익계산서를 동시에 끌어올렸습니다. 진짜 시험은 2027년입니다.
F R A R A N G
fragrance · with you · across a thousand years
— Daniel, Founder of FRARANG —