FRARANG SPECIAL REPORT • TECHNOLOGY
1조 7,500억 달러의 도박
일론 머스크의 우주 제국, 마침내 월스트리트의 문을 두드리다
2026년 6월호 | 프라랑 매거진 | 심층 분석
지난 24년간 스페이스X는 실리콘밸리에서 가장 신화화된 비공개 기업이었다. 2002년 일론 머스크가 1억 달러의 사재를 털어 시작한 이 회사는 두 차례의 파산 위기, 세 번의 로켓 폭발, 그리고 한 명의 CEO가 미국 정부의 가장 중요한 우주 자산을 사실상 통제하는 전례 없는 상황을 거쳐 마침내 공개 시장에 모습을 드러낸다.
핵심 요약 (TL;DR) 스페이스X는 2026년 5월 20일 SEC에 S-1 신고서를 제출했고, 6월 12일 나스닥에 'SPCX' 티커로 상장할 예정이다. 목표 기업가치는 1.75조~2조 달러로 사상 최대 IPO가 된다. 회사의 진짜 캐시카우는 로켓이 아닌 스타링크 위성 인터넷이다. 2025년 매출 114억 달러, 가입자 1,030만 명, 영업이익 44억 달러로 회사 전체 매출의 61%를 차지한다. 가장 큰 리스크는 일론 머스크 본인이다. 그는 42%의 지분과 85.1%의 의결권을 보유하며, 화성에 100만 명을 이주시켜야 받을 수 있는 10억 주 성과급까지 약정해 두었다. |
2026년 5월 20일, 스페이스X는 미국 증권거래위원회(SEC)에 정식으로 S-1 등록 신고서를 제출했다. 보도된 목표 기업가치는 1조 7,500억 달러에서 2조 달러. 6월 12일 나스닥에 'SPCX' 티커로 상장하면 시가총액 기준으로 애플·엔비디아·마이크로소프트에 이어 세계 4대 기업에 단숨에 진입한다. 모건스탠리·뱅크오브아메리카·시티·JP모건·골드만삭스가 주관사로 참여하며, 조달 예정액은 최대 750억 달러다. 2019년 사우디 아람코의 294억 달러를 훌쩍 뛰어넘는, 인류 역사상 최대 규모의 기업공개다.
하지만 이 숫자 뒤에는 모순이 숨어 있다. S-1에 따르면 스페이스X는 2025년 회계연도에 186억 7,000만 달러의 매출을 올렸지만 동시에 49억 4,000만 달러의 순손실을 기록했다. 2026년 1분기에만 추가로 42억 8,000만 달러를 잃었다. 그럼에도 1조 달러 단위의 가치 평가는 흔들리지 않는다. 왜인가? 그 답은 머스크 제국의 네 가지 축—팰컨, 스타링크, 스타십, 그리고 드래곤—을 하나씩 해부해야만 드러난다.
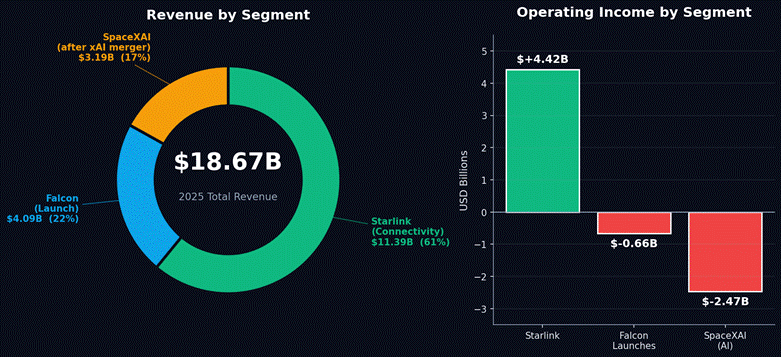
그림 1. 스페이스X의 2025년 매출 18.67억 달러는 세 부문으로 나뉜다. 로켓이 아닌 스타링크 위성 인터넷이 61%로 단연 1위. 출처: SpaceX S-1 (2026년 5월 20일)
1. 상장 드라마: 머스크는 어떻게 마음을 바꿨나
머스크는 오랫동안 IPO를 거부해왔다. 그의 논리는 단순했다. "분기 실적 보고에 시달리며 화성에 가는 회사를 운영할 수는 없다." 그러나 2025년 말부터 그의 입장은 극적으로 변했다.
신호탄은 2025년 12월의 내부자 매도 거래(tender offer)였다. SpaceX는 자사주를 주당 약 421달러에 매입했고, 이는 약 8,000억 달러의 기업가치를 시사했다. 7월의 4,000억 달러에서 5개월 만에 두 배로 뛴 것이다. 블룸버그가 입수한 사내 메모에서 SpaceX는 처음으로 "2026년 IPO를 준비 중"이라고 인정했다.
이후 사건은 거침없이 진행됐다.
- 2026년 2월 2일: 스페이스X가 일론 머스크의 다른 회사인 xAI를 전액 주식 교환 방식으로 인수한다고 발표. 통합 기업가치는 1조 2,500억 달러로 사상 최대 규모의 합병이었다.
- 2026년 4월 1일: SEC에 비공개 초안(DRS) 제출.
- 2026년 5월 4일: 1:5 액면분할 실시.
- 2026년 5월 20일: 공개 S-1 제출. 머스크의 보상안과 회사의 재무가 처음으로 공개됐다.
xAI 합병은 특히 논란이 컸다. 양사 모두 머스크가 지배하는 비공개 회사였기에 독립적인 특별위원회의 검증이나 외부 주주의 표결 같은 일반적 절차 없이 머스크 본인이 양쪽의 상대적 가치를 결정했다. 결과적으로 비공개 상태에서 합병을 마무리한 후 공개 시장에 들고 나온 셈이다. 디 앤드 오 다이어리(The D&O Diary)는 이를 "수탁자 책임의 스트레스 테스트"라고 평했다.
누가 돈을 벌게 되는가
상장의 최대 수혜자는 단연 머스크다. 그는 약 42%의 지분과 클래스 B 주식을 통해 85.1%의 의결권을 보유한다. 1.75조 달러 가치라면 그의 지분만 약 7,350억 달러. 테슬라 지분을 합치면 인류 최초의 1조 달러 자산가 등극이 사실상 확정된다.
VC 측면에서는 2015년 1월 구글·피델리티가 약 8%를 10억 달러에 매입한 거래가 전설로 남는다. 알파벳의 잔여 지분은 현재 가치로 약 640억 달러, 즉 64배의 수익이다. 피치북과 모닝스타가 정리한 주요 기관 보유자에는 Founders Fund, Andreessen Horowitz, Sequoia Capital, DFJ Growth, Valor Equity Partners, Thrive Capital, Vy Capital, Baillie Gifford, Blue Owl Capital, D1 Capital Partners, Gigafund, Kleiner Perkins, T. Rowe Price, 온타리오 교사 연금기금이 포함된다.
상장 후 풀리는 주식 중 약 30%가 일반 개인 투자자에게 배정될 예정인데, 이는 동급 규모 IPO의 약 3배에 달하는 이례적 비중이다. 머스크 팬덤을 의식한 배치라는 분석이 지배적이다.
2. 팰컨 발사 서비스: 우주의 페덱스(FedEx)
스페이스X 신화의 출발점이자, 여전히 회사의 정체성을 정의하는 사업부다. 2025년 한 해 동안 팰컨 패밀리는 165차례의 궤도 발사에 성공했다. 이는 2024년의 134회를 다시 깬 기록이며, 전 세계 발사의 절반 이상, 미국 발사의 85%에 해당한다. 같은 해 중국 전체가 92회를 발사했다. SpaceX 한 회사가 한 나라의 두 배를 쏘아 올린 것이다.
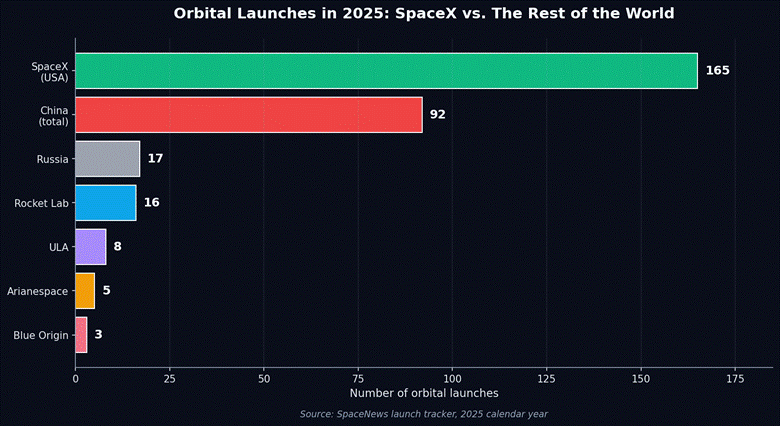
그림 2. 2025년 궤도 발사 횟수 비교. SpaceX는 단독으로 전 세계의 절반을 차지했다. 출처: SpaceNews 발사 추적기
재사용이라는 게임 체인저
스페이스X가 다른 모든 발사 회사를 압도하는 단 하나의 이유는 재사용 로켓이다. 전통적인 로켓은 발사 후 1단 부스터를 바다에 버렸다. 보잉 747을 한 번 비행하고 폐기하는 셈이다. 머스크는 이걸 바꿨다.
팰컨 9의 1단 부스터는 9개의 멀린(Merlin) 엔진으로 추진되는데, 분리 후 다음 세 가지 기술로 지구에 돌아온다.
- 부스트백 번(Boostback burn): 일부 엔진을 다시 점화해 진행 방향을 반대로 돌린다.
- 그리드 핀(Grid fins): 격자 모양의 날개 4개가 펼쳐져 대기 중 자세를 제어한다. 초음속에서도 안정적인 항력을 만들어내는 격자 구조다.
- 착륙 번(Landing burn): 마지막 수십 초 동안 1개 엔진(또는 3개)을 다시 점화해 시속 약 8,000km로 떨어지던 부스터의 속도를 정확히 0으로 만들어 드론십 또는 지상 패드에 내려앉는다.
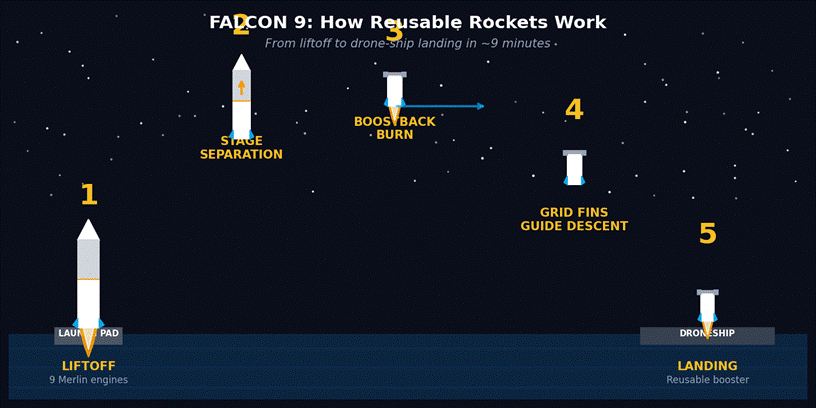
그림 3. 팰컨 9 1단 부스터의 재사용 5단계. 이륙에서 드론십 착륙까지 약 9분이 걸린다.
비유하자면, 연필을 하늘에 던졌다가 지우개 쪽이 위로 향한 채 손바닥에 정확히 받아내는 일이다. 그 연필이 70m 높이에 30층 빌딩 무게라는 점만 빼면 말이다.
이 기술 덕분에 SpaceX는 한 부스터를 최대 20회 이상 재사용한다. 2025년에 회사는 누적 500번째 재사용 발사를 달성했다. SpaceX 공식 가격표에 따르면 팰컨 9 블록 5의 2026년 기준 정가는 약 7,400만 달러이며, 내부 스타링크 발사 비용은 2,800만 달러 이하로 추정된다.
발사체 | 회사 | 발사당 가격 |
팰컨 9 (재사용) | SpaceX | $74M (정가) |
팰컨 헤비 | SpaceX | $97M |
벌컨 센타우르 | ULA | $110M~$160M |
아리안 6 | Arianespace | $80M~$120M |
뉴 글렌 | Blue Origin | $60M~$90M (목표) |
일렉트론 (소형) | Rocket Lab | ~$8M (1톤 미만) |
정부 계약: 사실상의 우주 독점
2025년 4월, 미 우주군은 NSSL(국가안보 우주 발사) Phase 3 Lane 2 계약을 발표하며 SpaceX에 59억 달러, ULA에 54억 달러, Blue Origin에 24억 달러를 배정했다. 28회 vs 19회 vs 7회의 발사다. SpaceX는 또한 NASA의 상업 화물·승무원 프로그램의 주축이며, ABC News가 입수한 연방 지출 데이터에 따르면 지난 10년간 누적 170억 달러 이상의 연방 계약을 따냈다.
여기에 더해 로이터가 2024년 3월 단독 보도한 바에 따르면, SpaceX의 Starshield 사업부는 2021년 국가정찰국(NRO)과 18억 달러 규모의 계약을 체결했다. 한 익명 관계자는 로이터에 "누구도 숨을 수 없을 것"이라고 말했다. 미국의 가장 민감한 첩보 자산이 머스크의 회사에 의탁하게 된 것이다.
3. 스타링크: 진짜 캐시카우
S-1이 공개되며 가장 명확해진 사실은 SpaceX가 더 이상 로켓 회사가 아니라는 점이다. SpaceX는 위성 인터넷 회사다.
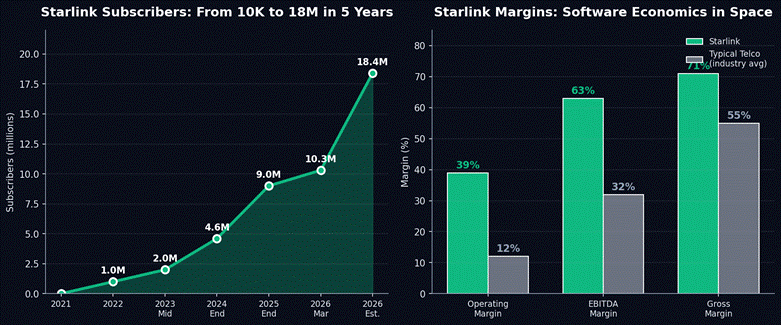
그림 4. 좌: 스타링크 가입자 성장 (2021년 1만 명 → 2026년 3월 1,030만 명). 우: 영업이익률 39% — 일반 통신사의 3배 이상. 출처: S-1 신고서
스타링크는 2021년 베타 서비스를 시작했을 때 가입자가 1만 명이었다. 2025년 12월 900만 명, 2026년 2월 1,030만 명을 돌파했다. 정확히 3년 연속 매년 100% 성장이다. 분석사 Payload Space는 2026년 말 1,840만 명을 예상한다. 글로벌 ARPU(가입자 1인당 월 평균 매출)는 81달러이며, 가입자 베이스가 4배로 늘어나는 동안 ARPU는 18% 하락했다. 더 많은 사람에게, 더 낮은 가격에 팔겠다는 의도된 트레이드오프다.
왜 저궤도(LEO)인가? 일반인을 위한 물리학
기존 위성 인터넷은 휴스넷(HughesNet)이나 비아샛(Viasat)처럼 정지궤도(GEO) 위성을 썼다. 지구 적도 위 약 35,786km 상공에서 지구 자전 속도와 같이 도는 위성이다. 장점은 위성 한 대로 지구 표면의 3분의 1을 커버한다는 것. 단점은 신호가 왕복하는 데 약 600밀리초가 걸린다는 것. 줌(Zoom) 영상통화나 온라인 게임에서는 치명적인 지연이다.
스타링크는 이걸 뒤집었다. 지표면에서 약 550km 상공의 저궤도(LEO)에 위성을 배치한다. 거리가 65분의 1로 줄어드니 신호 지연도 20~40밀리초 수준—광케이블과 거의 동일하다. 대신 한 위성이 커버하는 면적이 작아지므로, 수천 대를 띄워 지구를 그물처럼 감싸야 한다. 2026년 1분기 말 기준 SpaceX는 9,600대 이상의 스타링크 위성을 운용 중이며, 일론 머스크는 궁극적으로 4만 2,000대를 목표로 한다.
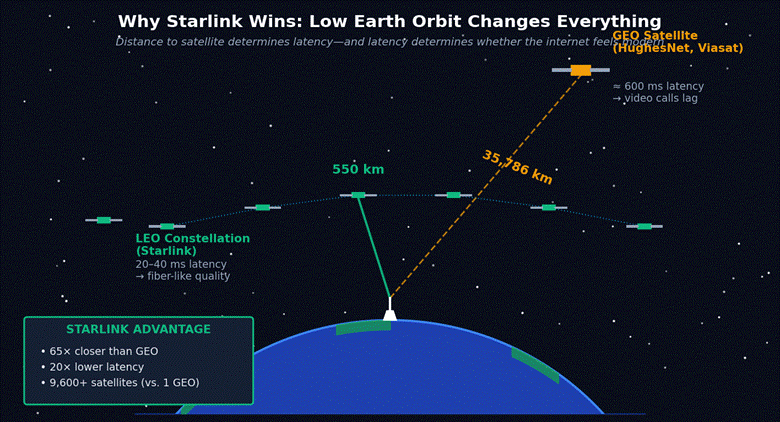
그림 5. GEO vs LEO 위성 인터넷 비교. 거리가 65배 짧으니 지연 시간도 20배 짧아진다. 그 결과 영상통화와 게임이 가능해졌다.
각 위성에는 두 가지 핵심 기술이 들어간다.
- 위상 배열 안테나(Phased array antenna): 가입자 단말("Dishy"라 불리는 피자판 모양의 안테나)도 위성도, 회전하는 접시안테나 대신 수많은 작은 안테나 소자가 전자적으로 빔을 만들어 빠르게 움직이는 상대를 추적한다. 운전 중인 자동차의 헤드라이트가 손가락 까딱임 없이 도로의 곡선을 따라가는 셈이다.
- 위성 간 레이저 통신(Inter-satellite laser link): 2세대 스타링크 위성은 이웃 위성과 광선 빔으로 데이터를 직접 주고받는다. 즉 사하라 사막 한가운데에서 보낸 신호가 지상국 없이도 우주 공간에서 위성 사이를 광속으로 점프해 시드니의 데이터센터에 도달한다.
비즈니스적 의미: SaaS와 닮은 구독 모델
SpaceX가 S-1에 직접 공개한 바에 따르면 스타링크의 영업이익률은 39%, EBITDA 마진은 63%다. 한번 위성을 띄우고 가입자 단말을 보급하면, 추가 구독자는 거의 0에 가까운 한계비용으로 매출을 일으킨다. 넷플릭스나 어도비 같은 SaaS의 우주판이다.
또한 SpaceX는 2025년 9월 EchoStar로부터 170억 달러어치의 주파수 면허(AWS-4, H-블록)를 인수했다(현금 85억 + 주식 85억). 이를 활용해 SpaceX는 일반 스마트폰이 위성과 직접 통신하는 다이렉트 투 셀(Direct-to-Cell) 서비스를 본격화한다. 기업 시장에서도 굵직한 계약이 이어진다. 브리티시 항공, 이베리아, 에어 링구스를 소유한 IAG가 500대 이상의 항공기에 스타링크를 설치하기로 했다. 유나이티드 항공도 2024년 말 계약을 체결했다.
경쟁자들
- Amazon Project Kuiper (현 'Amazon Leo'): 6년간 100억 달러 이상 투자. 2026년 4월 기준 약 302대를 궤도에 배치했지만, FCC 데드라인은 2026년 7월까지 1,618대—사실상 불가능한 일정이다. 무엇보다 자체 발사체가 없어 Atlas V, New Glenn, 그리고 아이러니하게도 SpaceX 팰컨 9까지 빌려 써야 한다.
- OneWeb: 영국·소프트뱅크 컨소시엄. 약 650대 위성을 더 높은 궤도에서 운용 중이지만 주로 기업·정부 시장에 집중.
- 중국 GuoWang & Qianfan: 중국이 국가 차원에서 1만 2,000~1만 3,000대 규모 메가컨스텔레이션을 추진. 지정학적으로 가장 위협적인 장기 경쟁자다.
요컨대 스타링크는 향후 2~3년간 사실상의 독점에 가까운 지위를 누릴 것으로 보인다. 이것이 SpaceX의 1조 달러 평가의 진짜 근거다.
4. 스타십: 머스크의 가장 비싼 도박
스타십은 SpaceX가 만든 사상 최대·최강의 로켓이다. 높이 124m(40층 건물), 추력 약 7,500톤. 새턴 V의 두 배다. 그리고 1단(슈퍼 헤비 부스터)과 2단(스타십)이 모두 재사용된다는 점이 결정적이다.
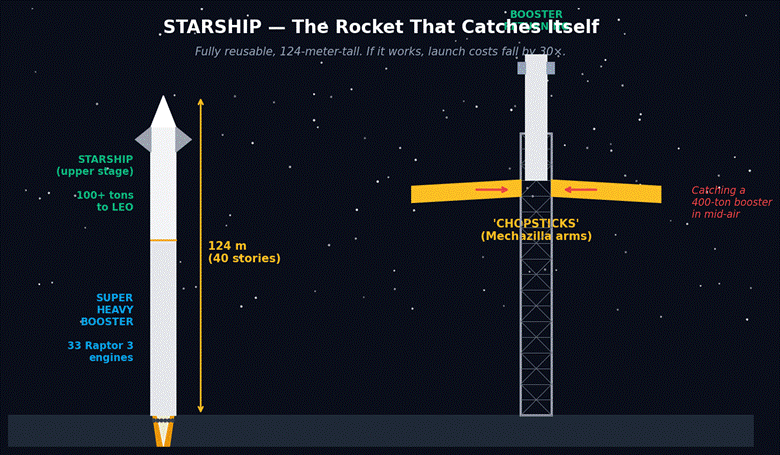
그림 6. 좌: 124m 높이의 스타십 풀스택. 우: 메카질라 타워가 두 개의 '챕스틱스(젓가락)' 팔로 떨어지는 슈퍼헤비 부스터를 공중에서 받아낸다.
메탄을 쓰는 이유
스타십의 33개 랩터(Raptor) 엔진은 액체 메탄과 액체 산소를 태운다. SpaceX의 다른 로켓이 쓰는 등유(RP-1)나 NASA SLS가 쓰는 수소 대신 메탄을 선택한 데에는 세 가지 이유가 있다.
- 깨끗하다: 메탄은 등유처럼 그을음(coking)을 남기지 않는다. 즉 엔진을 분해해 세척할 필요 없이 빠르게 재사용할 수 있다.
- 밀도가 좋다: 수소는 효율은 최고지만 너무 가벼워 거대한 탱크가 필요하다. 메탄은 그 중간이다.
- 화성에서 만들 수 있다: 화성 대기의 95%는 이산화탄소. 물 얼음과 함께 사바티에(Sabatier) 반응을 거치면 메탄을 합성할 수 있다. 즉 화성에서 돌아올 연료를 현지 조달할 수 있다는 뜻이다.
메카질라: 젓가락으로 빌딩을 받아내다
스타십의 슈퍼 헤비 부스터는 다리(landing legs)를 갖지 않는다. 대신 발사 타워에 달린 거대한 두 개의 기계 팔(별명 '챕스틱스(chopsticks)')이 부스터가 떨어지는 그 순간 공중에서 받아낸다. 이 시스템 전체를 메카질라(Mechazilla)라 부른다. 다리를 없애 무게를 줄이고, 부스터를 곧바로 다시 발사 패드 위에 놓을 수 있어 재사용 사이클이 극단적으로 짧아진다.
SpaceX는 2024년 10월 5차 시험에서 처음으로 메카질라 캐치에 성공했다. 그리고 2026년 5월 22일, SpaceX는 새로운 스타십 V3(블록 3)의 첫 비행(12차 시험)을 시도했다. 결과는 절반의 성공이었다. 스타십 상단(Ship)은 궤도에 진입해 22개의 모형 스타링크 위성을 배치하고 인도양에 안전하게 착수했지만, 슈퍼 헤비 부스터는 부스트백 분사 중 엔진 폭발로 추정되는 문제로 통제 불능에 빠져 멕시코만에 추락했다.
비즈니스적 의미
스타십이 완전 재사용 모드에서 운용된다면 SpaceX는 kg당 100달러 이하로 화물을 궤도에 올릴 수 있다. 현재 팰컨 9의 약 30분의 1, 스페이스 셔틀의 540분의 1 수준이다. 발사 비용이 진정으로 항공권 수준이 된다는 뜻이다. 이는 스타링크 메가컨스텔레이션 배치, 우주 데이터센터, 달과 화성 미션 등 사실상 모든 우주 비즈니스의 경제학을 다시 쓴다.
NASA의 달 착륙 도박
2021년 NASA는 아폴로 이후 최초의 유인 달 착륙선(HLS)으로 스타십을 선택했다. 계약 총액은 약 41억 달러, 그중 약 27억 달러는 이미 지급됐다. 그러나 2025년 10월 션 더피 NASA 임시 행정관은 CNBC에 출연해 "SpaceX는 일정에서 뒤처져 있다. 다른 회사들에 경쟁 기회를 열어주겠다"고 발언했다. 블루 오리진의 Blue Moon 착륙선(34억 달러 계약)이 갑자기 메인 무대로 떠오를 가능성이 생긴 것이다.
5. 드래곤과 화성 비전
Crew Dragon: 미국 유인 우주비행의 사실상 독점
2014년 NASA의 상업 승무원 프로그램(CCP) 계약을 SpaceX와 보잉이 분점한 이후, 드래곤 캡슐은 2020년부터 NASA 우주비행사를 ISS로 14차례나 안전하게 실어 날랐고, 보잉 스타라이너는 단 한 차례의 시험 비행에서 헬륨 누출 사고로 우주비행사들을 ISS에 발이 묶이게 만들었다. 결과적으로 NASA는 SpaceX에 추가로 5번의 임무를 14억 4,000만 달러에 발주했고, 누적 CCtCap 계약 총액은 49억 3,000만 달러다. 2030년까지 미국이 유인 우주비행 능력을 유지할 수 있는 거의 유일한 수단이다.
화성: 종교, 사업, 그리고 머스크의 보상 계약
머스크의 공식 비전은 변함없다. "100만 명이 사는 자급자족형 화성 도시". 24년 동안 그는 이걸 반복했고, 회의론자들은 비웃었다. 그런데 이번 S-1은 그 비전을 정식 법적 계약으로 못 박았다.
2026년 1월 13일, SpaceX 이사회는 머스크에게 10억 주(1B)의 클래스 B 성과 제한주를 부여했다. 15개 트랜치(tranche)로 나뉘며, 모두 받으려면 두 가지 조건을 동시에 충족해야 한다:
- 시가총액 7.5조 달러 달성 (현재 목표가의 4배 이상)
- "화성에 100만 명 이상의 영구 인간 식민지 건설"
지구상의 어떤 기업도 임원 보상 조건에 행성 식민지화를 명시한 적은 없다. 디지털 트렌즈는 이를 "문샷(moonshot)이 아닌 마스샷(marshot) 보상안"이라 불렀다.
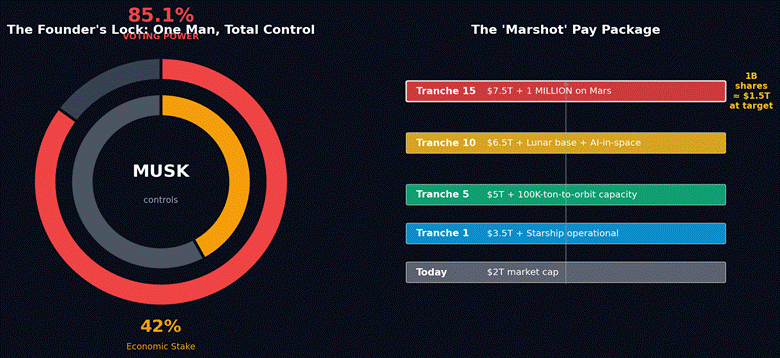
그림 7. 좌: 머스크의 의결권 85.1% vs 경제적 지분 42%. 우: 화성 100만 명 식민지를 조건으로 한 1.5조 달러 규모 보상안의 사다리
6. 숫자로 본 제국
S-1과 공개 보도를 종합한 스페이스X의 핵심 지표는 다음과 같다.
항목 | 수치 |
2025년 총 매출 | $18.67B |
2025년 순손실 | ($4.94B) |
2025년 조정 EBITDA | $6.58B |
2026년 1분기 매출 | $4.69B |
2026년 1분기 순손실 | ($4.28B) |
누적 적자 | $41.3B |
직원 수 | 22,000명 이상 |
스타링크 가입자 | 10.3M (2026년 3월) |
궤도 위성 수 | 9,600+ Starlink |
2025년 발사 횟수 | 165회 (팰컨) |
누적 발사 / 1단 착륙 | 572회 / 532회 |
HLS 계약 (NASA) | $4.05B |
Commercial Crew (NASA) | $4.93B |
NSSL Phase 3 (우주군) | $5.9B |
Starshield 계약 (NRO) | $1.8B |
EchoStar 주파수 인수 | $17B + $2.6B 추가 |
7. 화려한 숫자 뒤에 숨은 위험
A. 머스크 리스크
상장 후 SpaceX가 직면할 가장 큰 변수는 일론 머스크 본인이다. 그는 동시에 테슬라 CEO, X(트위터) 소유주, xAI 창립자, Neuralink 창업자이며, 한때 트럼프 행정부의 정부효율부(DOGE) 수장으로도 활동했다. 포춘의 칼럼은 "테슬라 주주들은 머스크가 백악관에서 일하는 동안 주가가 무너지는 것을 지켜봤다. SpaceX는 비공개였기에 그 후폭풍을 피할 수 있었다"고 지적했다.
또한 그는 2025년 3월 폴란드 외교부 장관이 "Starlink가 신뢰할 수 없는 공급자로 판명되면 대안을 모색하겠다"고 발언하자 X에서 "조용히 해, 작은 친구"라고 응수했다. 우크라이나 전쟁 중에도 머스크 본인의 결정으로 일부 지역에서 Starlink 신호가 차단된 적이 있다. 한 명의 비국가 행위자가 사실상의 전쟁 통신망을 통제하는 불편한 현실이다.
B. 규제와 환경
- FAA: 2025년 9월 텍사스 트라이브와 환경단체가 제기한 소송을 연방 판사가 기각했고, 2026년 2월 FAA는 스타베이스 연 25회 발사 증설 계획에 "중대한 환경 영향 없음" 판정을 내렸다.
- FCC: 다이렉트 투 셀, EchoStar 주파수 이전, 그리고 1만 5,000대 추가 위성 신청 등 모두 FCC 승인 대상이다.
- NLRB: 머스크에 비판적 공개서한에 서명한 엔지니어 8명을 부당해고한 혐의로 진행 중인 소송이 IPO 후 공개될 예정이다.
C. 천문학과 우주 쓰레기
천문학자들은 스타링크가 광학·전파 관측 모두를 방해한다고 일관되게 보고한다. 베라 C. 루빈 천문대 같은 차세대 관측 시설은 영상의 최대 30%가 위성 궤적에 오염되는 사례를 경험했다. 영국 버밍엄대학교 우주 파편 전문가 휴 루이스(Hugh Lewis) 교수는 Space.com과의 인터뷰에서 "Starlink 위성은 저궤도 충돌 위험의 가장 큰 단일 원천"이라고 평가했다. Aerospace America는 루이스 교수를 인용해 스타링크 위성이 2024년 12월부터 2025년 5월 사이에만 무려 144,404회의 충돌회피 기동을 수행했다고 보도했다.
D. AI 부문의 출혈
xAI 합병의 가장 큰 후폭풍은 분기별 25억 달러의 AI 부문 손실이다. 2025년 한 해에만 63억 5,500만 달러를 잃었다. 머스크는 우주 기반 데이터센터로 이 비용을 줄이겠다고 하지만, 그건 스타십이 완전 운용 단계에 도달한 후의 이야기다.
8. 결론: 무엇을 베팅하는가
월스트리트는 양분돼 있다. 강세론자들은 2030년 매출 1,500억 달러가 가능하다고 본다(현재의 8배). 만약 그렇다면 12배 매출 멀티플로 1.8조 달러는 정당화된다. 약세론자들은 Investing.com의 분석을 인용한다. "SpaceX 1.75조 달러는 2025년 매출 대비 95~107배 멀티플로, 어떤 항공우주·위성 기업의 비교 가능 거래보다 훨씬 높다." '빅쇼트'의 주인공 마이클 버리(Michael Burry)는 이를 "최근 시장의 가장 위험한 과열 사례 중 하나"로 지목했다.
객관적 사실은 두 가지다. 첫째, 스타링크 단독으로도 향후 5년 내 매출 500억 달러 규모의 글로벌 통신사로 성장할 가능성이 있다. 둘째, 그 자체가 1.75조 달러를 정당화하지는 못한다. 결국 시장은 스타십의 성공, 화성 비전의 신빙성, 그리고 머스크 본인에 대한 신뢰 프리미엄에 베팅하는 것이다.
📋 일반 투자자를 위한 권고 상장 첫날 매수는 권하지 않는다. 30%의 개인 배정과 머스크 팬덤이 결합한 IPO는 거의 확실히 단기 과열을 만든다. 사우디 아람코는 상장 직후 가격을 4년간 회복하지 못했다. 6개월의 락업 만료 시점(2026년 12월)을 주시하라. 내부자 매도가 풀리며 1차 진짜 가격 발견이 일어날 가능성이 높다. 핵심 두 KPI: (a) Starlink 가입자·ARPU, (b) Starship 발사 성공률·재사용 횟수. 이 둘이 모두 정체되면 평가 멀티플이 빠르게 축소된다. 벤치마크: 만약 SpaceX의 PSR이 30배(약 5,600억 달러 시가총액) 아래로 내려간다면 진지하게 매수를 고려할 만하다. |
스페이스X의 IPO는 단순히 한 기업의 상장이 아니다. "인류를 다행성 종족으로 만든다"는 한 사람의 24년 된 꿈이 처음으로 공개 시장의 무자비한 검증대 위에 올라가는 순간이다. 1조 7,500억 달러의 가격표 뒤에는 9,600개의 위성, 165번의 발사, 22,000명의 직원, 그리고 단 한 명의 의지가 있다. 그 의지가 옳았다고 역사가 기록할지, 혹은 IPO 광기의 또 다른 정점으로 남을지는 향후 5년 안에 결정될 것이다.
주의사항(Caveats)
• 본 기사에 인용된 2025~2026 재무 수치 중 일부는 SpaceX S-1의 미감사 분기 데이터 또는 디 인포메이션, 블룸버그, 피치북, 사크라(Sacra) 등 2차 정보원에서 가져온 추정치다.
• 1.75조~2조 달러 평가 범위는 보도된 목표일 뿐 최종 발행 조건이 아니다. 가격은 6월 11일 가격 결정 후 확정된다.
• 스타십 12차 시험 결과(2026년 5월 22일)는 본 기사 작성 시점 기준의 정보이며, 향후 시험에서 일관된 성공이 검증되어야 한다.
• 머스크 1B 주식 보상안의 "100만 화성 식민지" 조건은 법적 효력이 있는 약정이지만, 현실적으로 이번 세대 안에 충족될 가능성은 낮다는 데 대부분의 전문가가 동의한다.
• 이 문서는 정보 제공 목적으로 작성된 저널리즘 분석이며, 투자 권유나 자문이 아니다.
— END OF REPORT —
Frarang Special Report • 2026년 6월


FRARANG SPECIAL REPORT • TECHNOLOGY
1조 7,500억 달러의 도박
일론 머스크의 우주 제국, 마침내 월스트리트의 문을 두드리다
2026년 6월호 | 프라랑 매거진 | 심층 분석
지난 24년간 스페이스X는 실리콘밸리에서 가장 신화화된 비공개 기업이었다. 2002년 일론 머스크가 1억 달러의 사재를 털어 시작한 이 회사는 두 차례의 파산 위기, 세 번의 로켓 폭발, 그리고 한 명의 CEO가 미국 정부의 가장 중요한 우주 자산을 사실상 통제하는 전례 없는 상황을 거쳐 마침내 공개 시장에 모습을 드러낸다.
핵심 요약 (TL;DR)
스페이스X는 2026년 5월 20일 SEC에 S-1 신고서를 제출했고, 6월 12일 나스닥에 'SPCX' 티커로 상장할 예정이다. 목표 기업가치는 1.75조~2조 달러로 사상 최대 IPO가 된다.
회사의 진짜 캐시카우는 로켓이 아닌 스타링크 위성 인터넷이다. 2025년 매출 114억 달러, 가입자 1,030만 명, 영업이익 44억 달러로 회사 전체 매출의 61%를 차지한다.
가장 큰 리스크는 일론 머스크 본인이다. 그는 42%의 지분과 85.1%의 의결권을 보유하며, 화성에 100만 명을 이주시켜야 받을 수 있는 10억 주 성과급까지 약정해 두었다.
2026년 5월 20일, 스페이스X는 미국 증권거래위원회(SEC)에 정식으로 S-1 등록 신고서를 제출했다. 보도된 목표 기업가치는 1조 7,500억 달러에서 2조 달러. 6월 12일 나스닥에 'SPCX' 티커로 상장하면 시가총액 기준으로 애플·엔비디아·마이크로소프트에 이어 세계 4대 기업에 단숨에 진입한다. 모건스탠리·뱅크오브아메리카·시티·JP모건·골드만삭스가 주관사로 참여하며, 조달 예정액은 최대 750억 달러다. 2019년 사우디 아람코의 294억 달러를 훌쩍 뛰어넘는, 인류 역사상 최대 규모의 기업공개다.
하지만 이 숫자 뒤에는 모순이 숨어 있다. S-1에 따르면 스페이스X는 2025년 회계연도에 186억 7,000만 달러의 매출을 올렸지만 동시에 49억 4,000만 달러의 순손실을 기록했다. 2026년 1분기에만 추가로 42억 8,000만 달러를 잃었다. 그럼에도 1조 달러 단위의 가치 평가는 흔들리지 않는다. 왜인가? 그 답은 머스크 제국의 네 가지 축—팰컨, 스타링크, 스타십, 그리고 드래곤—을 하나씩 해부해야만 드러난다.
그림 1. 스페이스X의 2025년 매출 18.67억 달러는 세 부문으로 나뉜다. 로켓이 아닌 스타링크 위성 인터넷이 61%로 단연 1위. 출처: SpaceX S-1 (2026년 5월 20일)
1. 상장 드라마: 머스크는 어떻게 마음을 바꿨나
머스크는 오랫동안 IPO를 거부해왔다. 그의 논리는 단순했다. "분기 실적 보고에 시달리며 화성에 가는 회사를 운영할 수는 없다." 그러나 2025년 말부터 그의 입장은 극적으로 변했다.
신호탄은 2025년 12월의 내부자 매도 거래(tender offer)였다. SpaceX는 자사주를 주당 약 421달러에 매입했고, 이는 약 8,000억 달러의 기업가치를 시사했다. 7월의 4,000억 달러에서 5개월 만에 두 배로 뛴 것이다. 블룸버그가 입수한 사내 메모에서 SpaceX는 처음으로 "2026년 IPO를 준비 중"이라고 인정했다.
이후 사건은 거침없이 진행됐다.
xAI 합병은 특히 논란이 컸다. 양사 모두 머스크가 지배하는 비공개 회사였기에 독립적인 특별위원회의 검증이나 외부 주주의 표결 같은 일반적 절차 없이 머스크 본인이 양쪽의 상대적 가치를 결정했다. 결과적으로 비공개 상태에서 합병을 마무리한 후 공개 시장에 들고 나온 셈이다. 디 앤드 오 다이어리(The D&O Diary)는 이를 "수탁자 책임의 스트레스 테스트"라고 평했다.
누가 돈을 벌게 되는가
상장의 최대 수혜자는 단연 머스크다. 그는 약 42%의 지분과 클래스 B 주식을 통해 85.1%의 의결권을 보유한다. 1.75조 달러 가치라면 그의 지분만 약 7,350억 달러. 테슬라 지분을 합치면 인류 최초의 1조 달러 자산가 등극이 사실상 확정된다.
VC 측면에서는 2015년 1월 구글·피델리티가 약 8%를 10억 달러에 매입한 거래가 전설로 남는다. 알파벳의 잔여 지분은 현재 가치로 약 640억 달러, 즉 64배의 수익이다. 피치북과 모닝스타가 정리한 주요 기관 보유자에는 Founders Fund, Andreessen Horowitz, Sequoia Capital, DFJ Growth, Valor Equity Partners, Thrive Capital, Vy Capital, Baillie Gifford, Blue Owl Capital, D1 Capital Partners, Gigafund, Kleiner Perkins, T. Rowe Price, 온타리오 교사 연금기금이 포함된다.
상장 후 풀리는 주식 중 약 30%가 일반 개인 투자자에게 배정될 예정인데, 이는 동급 규모 IPO의 약 3배에 달하는 이례적 비중이다. 머스크 팬덤을 의식한 배치라는 분석이 지배적이다.
2. 팰컨 발사 서비스: 우주의 페덱스(FedEx)
스페이스X 신화의 출발점이자, 여전히 회사의 정체성을 정의하는 사업부다. 2025년 한 해 동안 팰컨 패밀리는 165차례의 궤도 발사에 성공했다. 이는 2024년의 134회를 다시 깬 기록이며, 전 세계 발사의 절반 이상, 미국 발사의 85%에 해당한다. 같은 해 중국 전체가 92회를 발사했다. SpaceX 한 회사가 한 나라의 두 배를 쏘아 올린 것이다.
그림 2. 2025년 궤도 발사 횟수 비교. SpaceX는 단독으로 전 세계의 절반을 차지했다. 출처: SpaceNews 발사 추적기
재사용이라는 게임 체인저
스페이스X가 다른 모든 발사 회사를 압도하는 단 하나의 이유는 재사용 로켓이다. 전통적인 로켓은 발사 후 1단 부스터를 바다에 버렸다. 보잉 747을 한 번 비행하고 폐기하는 셈이다. 머스크는 이걸 바꿨다.
팰컨 9의 1단 부스터는 9개의 멀린(Merlin) 엔진으로 추진되는데, 분리 후 다음 세 가지 기술로 지구에 돌아온다.
그림 3. 팰컨 9 1단 부스터의 재사용 5단계. 이륙에서 드론십 착륙까지 약 9분이 걸린다.
비유하자면, 연필을 하늘에 던졌다가 지우개 쪽이 위로 향한 채 손바닥에 정확히 받아내는 일이다. 그 연필이 70m 높이에 30층 빌딩 무게라는 점만 빼면 말이다.
이 기술 덕분에 SpaceX는 한 부스터를 최대 20회 이상 재사용한다. 2025년에 회사는 누적 500번째 재사용 발사를 달성했다. SpaceX 공식 가격표에 따르면 팰컨 9 블록 5의 2026년 기준 정가는 약 7,400만 달러이며, 내부 스타링크 발사 비용은 2,800만 달러 이하로 추정된다.
발사체
회사
발사당 가격
팰컨 9 (재사용)
SpaceX
$74M (정가)
팰컨 헤비
SpaceX
$97M
벌컨 센타우르
ULA
$110M~$160M
아리안 6
Arianespace
$80M~$120M
뉴 글렌
Blue Origin
$60M~$90M (목표)
일렉트론 (소형)
Rocket Lab
~$8M (1톤 미만)
정부 계약: 사실상의 우주 독점
2025년 4월, 미 우주군은 NSSL(국가안보 우주 발사) Phase 3 Lane 2 계약을 발표하며 SpaceX에 59억 달러, ULA에 54억 달러, Blue Origin에 24억 달러를 배정했다. 28회 vs 19회 vs 7회의 발사다. SpaceX는 또한 NASA의 상업 화물·승무원 프로그램의 주축이며, ABC News가 입수한 연방 지출 데이터에 따르면 지난 10년간 누적 170억 달러 이상의 연방 계약을 따냈다.
여기에 더해 로이터가 2024년 3월 단독 보도한 바에 따르면, SpaceX의 Starshield 사업부는 2021년 국가정찰국(NRO)과 18억 달러 규모의 계약을 체결했다. 한 익명 관계자는 로이터에 "누구도 숨을 수 없을 것"이라고 말했다. 미국의 가장 민감한 첩보 자산이 머스크의 회사에 의탁하게 된 것이다.
3. 스타링크: 진짜 캐시카우
S-1이 공개되며 가장 명확해진 사실은 SpaceX가 더 이상 로켓 회사가 아니라는 점이다. SpaceX는 위성 인터넷 회사다.
그림 4. 좌: 스타링크 가입자 성장 (2021년 1만 명 → 2026년 3월 1,030만 명). 우: 영업이익률 39% — 일반 통신사의 3배 이상. 출처: S-1 신고서
스타링크는 2021년 베타 서비스를 시작했을 때 가입자가 1만 명이었다. 2025년 12월 900만 명, 2026년 2월 1,030만 명을 돌파했다. 정확히 3년 연속 매년 100% 성장이다. 분석사 Payload Space는 2026년 말 1,840만 명을 예상한다. 글로벌 ARPU(가입자 1인당 월 평균 매출)는 81달러이며, 가입자 베이스가 4배로 늘어나는 동안 ARPU는 18% 하락했다. 더 많은 사람에게, 더 낮은 가격에 팔겠다는 의도된 트레이드오프다.
왜 저궤도(LEO)인가? 일반인을 위한 물리학
기존 위성 인터넷은 휴스넷(HughesNet)이나 비아샛(Viasat)처럼 정지궤도(GEO) 위성을 썼다. 지구 적도 위 약 35,786km 상공에서 지구 자전 속도와 같이 도는 위성이다. 장점은 위성 한 대로 지구 표면의 3분의 1을 커버한다는 것. 단점은 신호가 왕복하는 데 약 600밀리초가 걸린다는 것. 줌(Zoom) 영상통화나 온라인 게임에서는 치명적인 지연이다.
스타링크는 이걸 뒤집었다. 지표면에서 약 550km 상공의 저궤도(LEO)에 위성을 배치한다. 거리가 65분의 1로 줄어드니 신호 지연도 20~40밀리초 수준—광케이블과 거의 동일하다. 대신 한 위성이 커버하는 면적이 작아지므로, 수천 대를 띄워 지구를 그물처럼 감싸야 한다. 2026년 1분기 말 기준 SpaceX는 9,600대 이상의 스타링크 위성을 운용 중이며, 일론 머스크는 궁극적으로 4만 2,000대를 목표로 한다.
그림 5. GEO vs LEO 위성 인터넷 비교. 거리가 65배 짧으니 지연 시간도 20배 짧아진다. 그 결과 영상통화와 게임이 가능해졌다.
각 위성에는 두 가지 핵심 기술이 들어간다.
비즈니스적 의미: SaaS와 닮은 구독 모델
SpaceX가 S-1에 직접 공개한 바에 따르면 스타링크의 영업이익률은 39%, EBITDA 마진은 63%다. 한번 위성을 띄우고 가입자 단말을 보급하면, 추가 구독자는 거의 0에 가까운 한계비용으로 매출을 일으킨다. 넷플릭스나 어도비 같은 SaaS의 우주판이다.
또한 SpaceX는 2025년 9월 EchoStar로부터 170억 달러어치의 주파수 면허(AWS-4, H-블록)를 인수했다(현금 85억 + 주식 85억). 이를 활용해 SpaceX는 일반 스마트폰이 위성과 직접 통신하는 다이렉트 투 셀(Direct-to-Cell) 서비스를 본격화한다. 기업 시장에서도 굵직한 계약이 이어진다. 브리티시 항공, 이베리아, 에어 링구스를 소유한 IAG가 500대 이상의 항공기에 스타링크를 설치하기로 했다. 유나이티드 항공도 2024년 말 계약을 체결했다.
경쟁자들
요컨대 스타링크는 향후 2~3년간 사실상의 독점에 가까운 지위를 누릴 것으로 보인다. 이것이 SpaceX의 1조 달러 평가의 진짜 근거다.
4. 스타십: 머스크의 가장 비싼 도박
스타십은 SpaceX가 만든 사상 최대·최강의 로켓이다. 높이 124m(40층 건물), 추력 약 7,500톤. 새턴 V의 두 배다. 그리고 1단(슈퍼 헤비 부스터)과 2단(스타십)이 모두 재사용된다는 점이 결정적이다.
그림 6. 좌: 124m 높이의 스타십 풀스택. 우: 메카질라 타워가 두 개의 '챕스틱스(젓가락)' 팔로 떨어지는 슈퍼헤비 부스터를 공중에서 받아낸다.
메탄을 쓰는 이유
스타십의 33개 랩터(Raptor) 엔진은 액체 메탄과 액체 산소를 태운다. SpaceX의 다른 로켓이 쓰는 등유(RP-1)나 NASA SLS가 쓰는 수소 대신 메탄을 선택한 데에는 세 가지 이유가 있다.
메카질라: 젓가락으로 빌딩을 받아내다
스타십의 슈퍼 헤비 부스터는 다리(landing legs)를 갖지 않는다. 대신 발사 타워에 달린 거대한 두 개의 기계 팔(별명 '챕스틱스(chopsticks)')이 부스터가 떨어지는 그 순간 공중에서 받아낸다. 이 시스템 전체를 메카질라(Mechazilla)라 부른다. 다리를 없애 무게를 줄이고, 부스터를 곧바로 다시 발사 패드 위에 놓을 수 있어 재사용 사이클이 극단적으로 짧아진다.
SpaceX는 2024년 10월 5차 시험에서 처음으로 메카질라 캐치에 성공했다. 그리고 2026년 5월 22일, SpaceX는 새로운 스타십 V3(블록 3)의 첫 비행(12차 시험)을 시도했다. 결과는 절반의 성공이었다. 스타십 상단(Ship)은 궤도에 진입해 22개의 모형 스타링크 위성을 배치하고 인도양에 안전하게 착수했지만, 슈퍼 헤비 부스터는 부스트백 분사 중 엔진 폭발로 추정되는 문제로 통제 불능에 빠져 멕시코만에 추락했다.
비즈니스적 의미
스타십이 완전 재사용 모드에서 운용된다면 SpaceX는 kg당 100달러 이하로 화물을 궤도에 올릴 수 있다. 현재 팰컨 9의 약 30분의 1, 스페이스 셔틀의 540분의 1 수준이다. 발사 비용이 진정으로 항공권 수준이 된다는 뜻이다. 이는 스타링크 메가컨스텔레이션 배치, 우주 데이터센터, 달과 화성 미션 등 사실상 모든 우주 비즈니스의 경제학을 다시 쓴다.
NASA의 달 착륙 도박
2021년 NASA는 아폴로 이후 최초의 유인 달 착륙선(HLS)으로 스타십을 선택했다. 계약 총액은 약 41억 달러, 그중 약 27억 달러는 이미 지급됐다. 그러나 2025년 10월 션 더피 NASA 임시 행정관은 CNBC에 출연해 "SpaceX는 일정에서 뒤처져 있다. 다른 회사들에 경쟁 기회를 열어주겠다"고 발언했다. 블루 오리진의 Blue Moon 착륙선(34억 달러 계약)이 갑자기 메인 무대로 떠오를 가능성이 생긴 것이다.
5. 드래곤과 화성 비전
Crew Dragon: 미국 유인 우주비행의 사실상 독점
2014년 NASA의 상업 승무원 프로그램(CCP) 계약을 SpaceX와 보잉이 분점한 이후, 드래곤 캡슐은 2020년부터 NASA 우주비행사를 ISS로 14차례나 안전하게 실어 날랐고, 보잉 스타라이너는 단 한 차례의 시험 비행에서 헬륨 누출 사고로 우주비행사들을 ISS에 발이 묶이게 만들었다. 결과적으로 NASA는 SpaceX에 추가로 5번의 임무를 14억 4,000만 달러에 발주했고, 누적 CCtCap 계약 총액은 49억 3,000만 달러다. 2030년까지 미국이 유인 우주비행 능력을 유지할 수 있는 거의 유일한 수단이다.
화성: 종교, 사업, 그리고 머스크의 보상 계약
머스크의 공식 비전은 변함없다. "100만 명이 사는 자급자족형 화성 도시". 24년 동안 그는 이걸 반복했고, 회의론자들은 비웃었다. 그런데 이번 S-1은 그 비전을 정식 법적 계약으로 못 박았다.
2026년 1월 13일, SpaceX 이사회는 머스크에게 10억 주(1B)의 클래스 B 성과 제한주를 부여했다. 15개 트랜치(tranche)로 나뉘며, 모두 받으려면 두 가지 조건을 동시에 충족해야 한다:
지구상의 어떤 기업도 임원 보상 조건에 행성 식민지화를 명시한 적은 없다. 디지털 트렌즈는 이를 "문샷(moonshot)이 아닌 마스샷(marshot) 보상안"이라 불렀다.
그림 7. 좌: 머스크의 의결권 85.1% vs 경제적 지분 42%. 우: 화성 100만 명 식민지를 조건으로 한 1.5조 달러 규모 보상안의 사다리
6. 숫자로 본 제국
S-1과 공개 보도를 종합한 스페이스X의 핵심 지표는 다음과 같다.
항목
수치
2025년 총 매출
$18.67B
2025년 순손실
($4.94B)
2025년 조정 EBITDA
$6.58B
2026년 1분기 매출
$4.69B
2026년 1분기 순손실
($4.28B)
누적 적자
$41.3B
직원 수
22,000명 이상
스타링크 가입자
10.3M (2026년 3월)
궤도 위성 수
9,600+ Starlink
2025년 발사 횟수
165회 (팰컨)
누적 발사 / 1단 착륙
572회 / 532회
HLS 계약 (NASA)
$4.05B
Commercial Crew (NASA)
$4.93B
NSSL Phase 3 (우주군)
$5.9B
Starshield 계약 (NRO)
$1.8B
EchoStar 주파수 인수
$17B + $2.6B 추가
7. 화려한 숫자 뒤에 숨은 위험
A. 머스크 리스크
상장 후 SpaceX가 직면할 가장 큰 변수는 일론 머스크 본인이다. 그는 동시에 테슬라 CEO, X(트위터) 소유주, xAI 창립자, Neuralink 창업자이며, 한때 트럼프 행정부의 정부효율부(DOGE) 수장으로도 활동했다. 포춘의 칼럼은 "테슬라 주주들은 머스크가 백악관에서 일하는 동안 주가가 무너지는 것을 지켜봤다. SpaceX는 비공개였기에 그 후폭풍을 피할 수 있었다"고 지적했다.
또한 그는 2025년 3월 폴란드 외교부 장관이 "Starlink가 신뢰할 수 없는 공급자로 판명되면 대안을 모색하겠다"고 발언하자 X에서 "조용히 해, 작은 친구"라고 응수했다. 우크라이나 전쟁 중에도 머스크 본인의 결정으로 일부 지역에서 Starlink 신호가 차단된 적이 있다. 한 명의 비국가 행위자가 사실상의 전쟁 통신망을 통제하는 불편한 현실이다.
B. 규제와 환경
C. 천문학과 우주 쓰레기
천문학자들은 스타링크가 광학·전파 관측 모두를 방해한다고 일관되게 보고한다. 베라 C. 루빈 천문대 같은 차세대 관측 시설은 영상의 최대 30%가 위성 궤적에 오염되는 사례를 경험했다. 영국 버밍엄대학교 우주 파편 전문가 휴 루이스(Hugh Lewis) 교수는 Space.com과의 인터뷰에서 "Starlink 위성은 저궤도 충돌 위험의 가장 큰 단일 원천"이라고 평가했다. Aerospace America는 루이스 교수를 인용해 스타링크 위성이 2024년 12월부터 2025년 5월 사이에만 무려 144,404회의 충돌회피 기동을 수행했다고 보도했다.
D. AI 부문의 출혈
xAI 합병의 가장 큰 후폭풍은 분기별 25억 달러의 AI 부문 손실이다. 2025년 한 해에만 63억 5,500만 달러를 잃었다. 머스크는 우주 기반 데이터센터로 이 비용을 줄이겠다고 하지만, 그건 스타십이 완전 운용 단계에 도달한 후의 이야기다.
8. 결론: 무엇을 베팅하는가
월스트리트는 양분돼 있다. 강세론자들은 2030년 매출 1,500억 달러가 가능하다고 본다(현재의 8배). 만약 그렇다면 12배 매출 멀티플로 1.8조 달러는 정당화된다. 약세론자들은 Investing.com의 분석을 인용한다. "SpaceX 1.75조 달러는 2025년 매출 대비 95~107배 멀티플로, 어떤 항공우주·위성 기업의 비교 가능 거래보다 훨씬 높다." '빅쇼트'의 주인공 마이클 버리(Michael Burry)는 이를 "최근 시장의 가장 위험한 과열 사례 중 하나"로 지목했다.
객관적 사실은 두 가지다. 첫째, 스타링크 단독으로도 향후 5년 내 매출 500억 달러 규모의 글로벌 통신사로 성장할 가능성이 있다. 둘째, 그 자체가 1.75조 달러를 정당화하지는 못한다. 결국 시장은 스타십의 성공, 화성 비전의 신빙성, 그리고 머스크 본인에 대한 신뢰 프리미엄에 베팅하는 것이다.
📋 일반 투자자를 위한 권고
상장 첫날 매수는 권하지 않는다. 30%의 개인 배정과 머스크 팬덤이 결합한 IPO는 거의 확실히 단기 과열을 만든다. 사우디 아람코는 상장 직후 가격을 4년간 회복하지 못했다.
6개월의 락업 만료 시점(2026년 12월)을 주시하라. 내부자 매도가 풀리며 1차 진짜 가격 발견이 일어날 가능성이 높다.
핵심 두 KPI: (a) Starlink 가입자·ARPU, (b) Starship 발사 성공률·재사용 횟수. 이 둘이 모두 정체되면 평가 멀티플이 빠르게 축소된다.
벤치마크: 만약 SpaceX의 PSR이 30배(약 5,600억 달러 시가총액) 아래로 내려간다면 진지하게 매수를 고려할 만하다.
스페이스X의 IPO는 단순히 한 기업의 상장이 아니다. "인류를 다행성 종족으로 만든다"는 한 사람의 24년 된 꿈이 처음으로 공개 시장의 무자비한 검증대 위에 올라가는 순간이다. 1조 7,500억 달러의 가격표 뒤에는 9,600개의 위성, 165번의 발사, 22,000명의 직원, 그리고 단 한 명의 의지가 있다. 그 의지가 옳았다고 역사가 기록할지, 혹은 IPO 광기의 또 다른 정점으로 남을지는 향후 5년 안에 결정될 것이다.
주의사항(Caveats)
• 본 기사에 인용된 2025~2026 재무 수치 중 일부는 SpaceX S-1의 미감사 분기 데이터 또는 디 인포메이션, 블룸버그, 피치북, 사크라(Sacra) 등 2차 정보원에서 가져온 추정치다.
• 1.75조~2조 달러 평가 범위는 보도된 목표일 뿐 최종 발행 조건이 아니다. 가격은 6월 11일 가격 결정 후 확정된다.
• 스타십 12차 시험 결과(2026년 5월 22일)는 본 기사 작성 시점 기준의 정보이며, 향후 시험에서 일관된 성공이 검증되어야 한다.
• 머스크 1B 주식 보상안의 "100만 화성 식민지" 조건은 법적 효력이 있는 약정이지만, 현실적으로 이번 세대 안에 충족될 가능성은 낮다는 데 대부분의 전문가가 동의한다.
• 이 문서는 정보 제공 목적으로 작성된 저널리즘 분석이며, 투자 권유나 자문이 아니다.
— END OF REPORT —
Frarang Special Report • 2026년 6월